เมืองไทย แคปปิตอล Muangthai Capital

บทความ

รู้หรือไม่? ป้ายภาษีและพ.ร.บ. ไม่เหมือนกัน

รู้หรือไม่? ป้ายภาษีและพ.ร.บ. ไม่เหมือนกัน

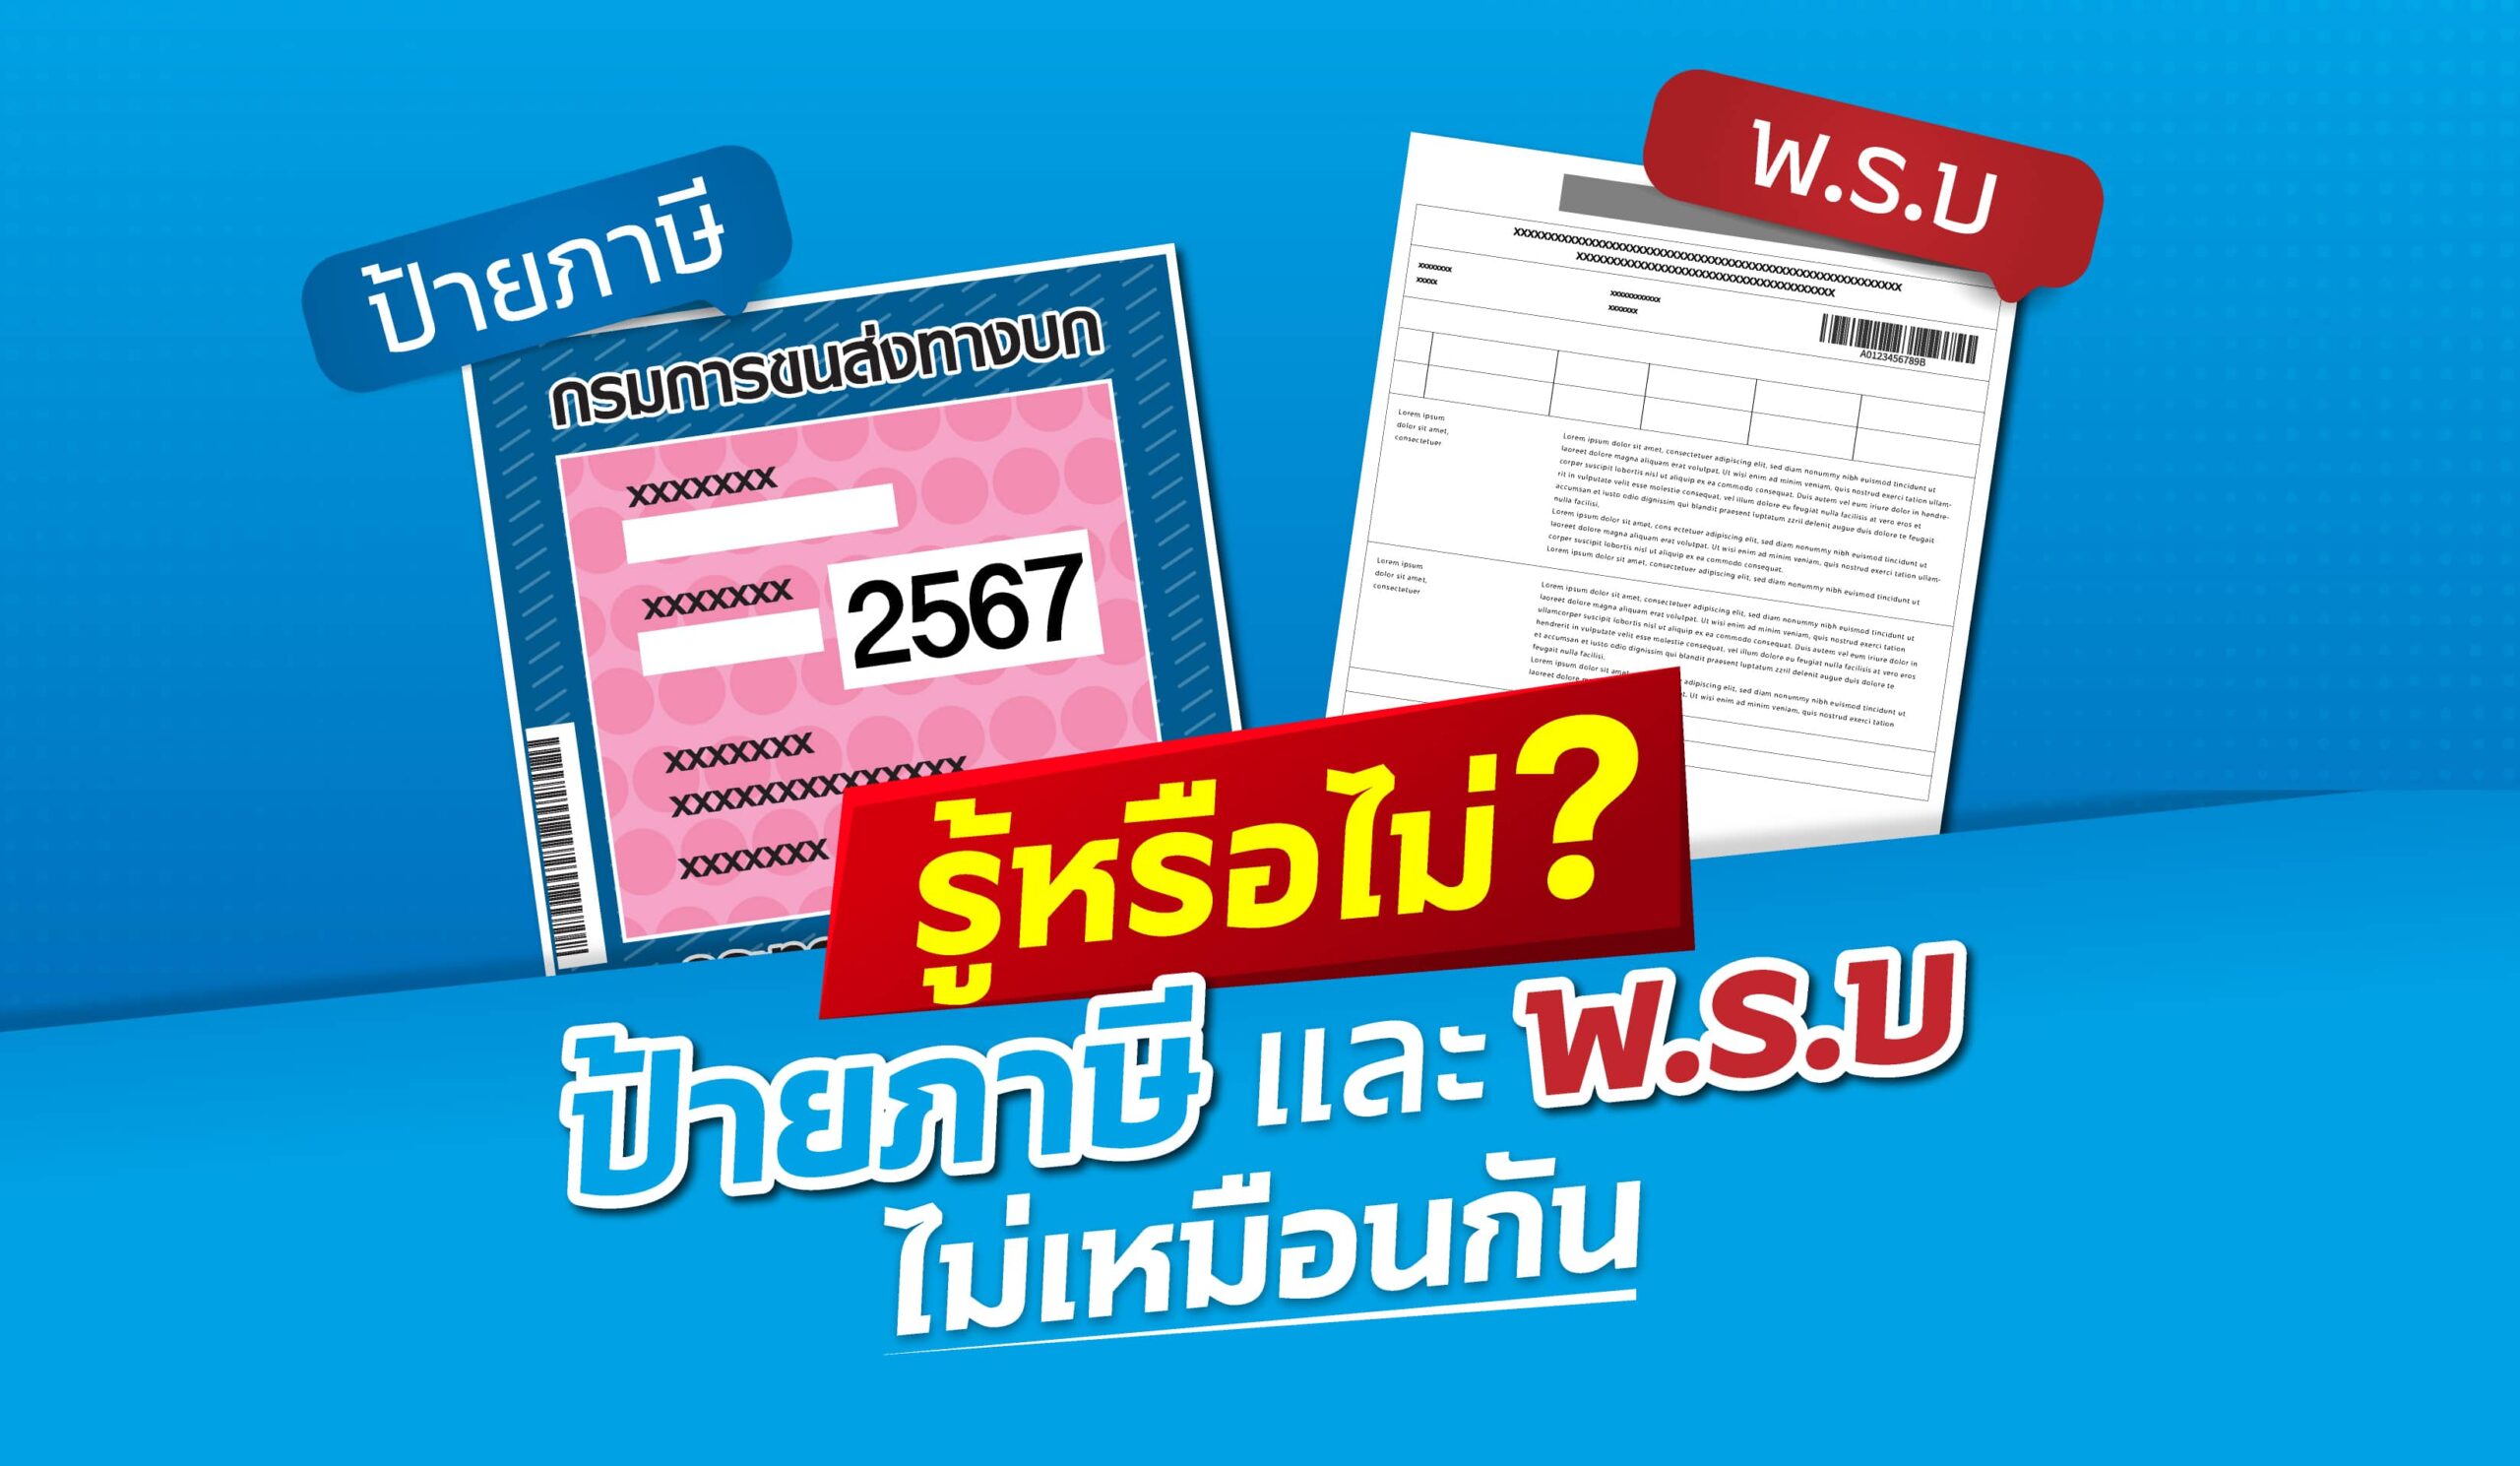
มีหลายคนเข้าใจผิด ว่าป้ายภาษีและพ.ร.บ. เป็นป้ายเดียวกัน ซึ่งจริงๆแล้ว ป้ายทั้ง 2 ไม่เหมือนกัน วันนี้น้องใกล้ชิดจะพาไปไขข้อข้องใจ ถึงความแตกต่าง และประโยชน์ของแต่ละป้ายนั้นใช้ทำอะไรได้บ้าง ไปดูกันเลย ป้ายภาษีคืออะไร? ป้ายภาษี เป็นสิ่งที่ผู้ขับขี่ทุกคนต้องต่อทุกปีตามที่กฎหมายได้กำหนดไว้ เพราะถ้าหากไม่ต่อภาษีนานติดต่อกันเกิน 3 ปี จะทำให้ถูกระงับทะเบียนรถได้เลยทันที ผู้ขับขี่อาจจะต้องเสียเวลานำรถไปจดทะเบียนภาษีใหม่อีกครั้ง แล้วจึงจะได้ป้ายภาษีเก่ากลับมา ที่สำคัญเมื่อนำรถไปจดทะเบียนภาษีใหม่อาจถูกเก็บภาษีย้อนหลังอีกด้วย ถ้าหากผู้ขับขี่คนไหนไม่อยากเสียภาษีย้อนหลัง การต่อภาษีตรงต่อเวลาจึงเป็นสิ่งที่ควรกระทำมากที่สุด ซึ่งในปัจจุบันการต่อภาษีนั้นสามารถทำได้ก่อนหมดอายุไม่เกิน 3 เดือน และจะต้องทำ พ.ร.บ.ให้เสร็จก่อนต่อภาษี เพื่อให้ได้ป้ายภาษีสี่เหลี่ยมมาติดกระจกหน้ารถ เพราะถ้าหากโดนตรวจแล้วพบว่าไม่มีป้ายนี้ผู้ขับขี่จะได้รับโทษปรับ 400-1,000 บาท นั่นเอง ป้ายภาษีรถยนต์ พ.ร.บ. คืออะไร? พ.ร.บ. เป็นประกันภัยภาคบังคับตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 ที่รถยนต์และรถจักรยานยนต์ทุกคันต้องทำไว้ เพราะถ้าหากตรวจสอบแล้วว่ารถคันไหนไม่มี พ.ร.บ. ตามที่กฎหมายว่าไว้จะมีโทษปรับไม่เกิน 10,000 บาท และเอกสารที่เกี่ยวข้องกับ พ.ร.บ. เป็นเอกสารที่สำคัญมากจะต้องเก็บไว้ให้ดี เนื่องจากเป็นเอกสารที่ต้องใช้ในการต่อภาษีอีกด้วย หากรถคันไหนที่ได้ทำ พ.ร.บ.ไว้ เมื่อเกิดอุบัติเหตุขึ้นมาตัว พ.ร.บ.จะให้ความคุ้มครองค่ารักษาพยาบาลกรณีบาดเจ็บ หรือช่วยค่าปลงศพกรณีเสียชีวิต ตามวงเงินที่คุ้มครองในกรมธรรม์ของรถยนต์ประเภทนั้นๆ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้พูดถึงเหตุผลในการประกาศใช้กฎหมายว่า การที่รัฐออกกฎหมายกำหนดให้รถทุกคันต้องจัดให้มีประกันภัยอย่างน้อยที่สุด คือ การทำประกันภัยตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 โดยมีวัตถุประสงค์ ดังนี้ เพื่อคุ้มครองและให้ความช่วยเหลือแก่ประชาชนที่ได้รับบาดเจ็บหรือเสียชีวิต เพราะเหตุ ประสบภัยจากรถ โดยให้ได้รับการรักษาพยาบาลอย่างทันท่วงที กรณีบาดเจ็บ หรือช่วยเป็นค่า ปลงศพ กรณีเสียชีวิต เป็นหลักประกันให้โรงพยาบาลหรือสถานพยาบาลว่าจะได้รับค่ารักษาพยาบาลในการรักษาพยาบาลผู้ประสบภัยจากรถ เป็นสวัสดิสงเคราะห์ที่รัฐมอบให้แก่ประชาชนผู้ได้รับความเสียหายเพราะเหตุประสบภัยจากรถ ส่งเสริมและสนับสนุนให้การประกันภัยเข้ามีส่วนร่วมในการบรรเทาความเดือดร้อนแก่ผู้ประสบภัยและครอบครัว” พ.ร.บ.รถยนต์ ดังนั้นรถทุกคันจะต้องมี ป้ายภาษี และ พ.ร.บ. เพื่อการประกันภัยต่อตัวรถและบุคคล และที่สำคัญทั้ง 2 อย่างนี้ จำเป็นต้องทำทุกปีตามที่กฎหมายได้ระบุไว้ เพราะถ้าหากรถคันไหนไม่มี พ.ร.บ. ความคุ้มครองและการชดเชยค่าเบิกจ่ายเมื่อเกิดอุบัติเหตุก็จะไม่สามารถทำได้ และจะไม่สามารถต่อภาษีได้ด้วยเช่นกัน ใครกำลังต้องการทำพ.ร.บ.ต่อภาษี เมืองไทย แคปปิตอล มีบริการจำหน่าย พ.ร.บ. รถจักรยานยนต์ รถยนต์ และรถเพื่อการเกษตร พร้อมรับต่อภาษี ที่จะอำนวยความสะดวกให้ลูกค้า ช่วยประหยัดเวลาการเดินทาง สามารถทำเรื่องได้ที่สาขาใกล้บ้านคุณ ค้นหาสาขาได้ที่นี่

อ่านเพิ่มเติม
เปลี่ยนเบอร์มือถือใหม่ เข้าแอปเมืองไทย แคปปิตอลไม่ได้ทำยังไงดี?

เปลี่ยนเบอร์มือถือใหม่ เข้าแอปเมืองไทย แคปปิตอลไม่ได้ทำยังไงดี?

ปัญหาที่หลายคนมักจะเจอเมื่อเปลี่ยนเบอร์มือถือใหม่ หรือแก้ไขข้อมูลส่วนตัว คือ ไม่สามารถเข้าทำรายการผ่านแอปได้ OTP ส่งไม่เข้า หรือ OTPส่งเข้าเบอร์เดิม บ้างแหละ แต่ไม่รู้จะทำยังไงดี วันนี้น้องใกล้ชิดมีคำตอบ สามารถแก้ไขได้ผ่าน 2 ช่องทาง ดังนี้ 1.ช่องทางสาขาของบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ขั้นตอนแนวปฏิบัติ1.ยื่นแบบฟอร์มคำขอและเอกสารประกอบ2.ยื่นเอกสารให้พนักงานสาขาและแจ้งรหัส OTP ยืนยันเบอร์โทรศัพท์3.รอเจ้าหน้าที่ตรวจสอบข้อมูล4.รอผลการแก้ไขผ่าน sms ภายใน 1 วันทำการ หลังจากนั้นเข้าทำรายการผ่านแอปพลิเคชันได้เลย 📣 หมายเหตุ : กรุณายื่นเรื่องเปลี่ยนเบอร์ในวันและเวลาทำการเท่านั้น 2. ช่องทางเว็บฟอร์ม ขั้นตอนแนวปฏิบัติ1.คลิกเพื่อกรอก แบบฟอร์ม และแนบเอกสารประกอบ2.รอเจ้าหน้าที่ตรวจสอบข้อมูล3.รอผลการแก้ไขผ่าน sms ภายใน 1 วันทำการ หลังจากนั้นเข้าทำรายการผ่านแอปพลิเคชันได้เลย ขั้นตอนหลังจากได้รับ SMS- กรณีไม่เคยสมัครสมาชิก กดเข้าทำรายการสมัครสมาชิกได้เลย- กรณีเคยสมัครแอปพลิเคชันแล้ว ให้ทำรายการลืมรหัสผ่านแล้วตั้งใหม่เพื่อเข้าสู่ระบบ หากมีข้อสงสัยประการอื่นเกี่ยวกับเรื่องการคุ้มครองข้อมูลส่วนบุคคล ท่านสามารถติดต่อสอบถามได้ที่ 1455 หรือ Email : DPO@muangthaicap.com

อ่านเพิ่มเติม
โฉนดที่ดิน แบบไหนขอสินเชื่อได้ ?

โฉนดที่ดิน แบบไหนขอสินเชื่อได้ ?

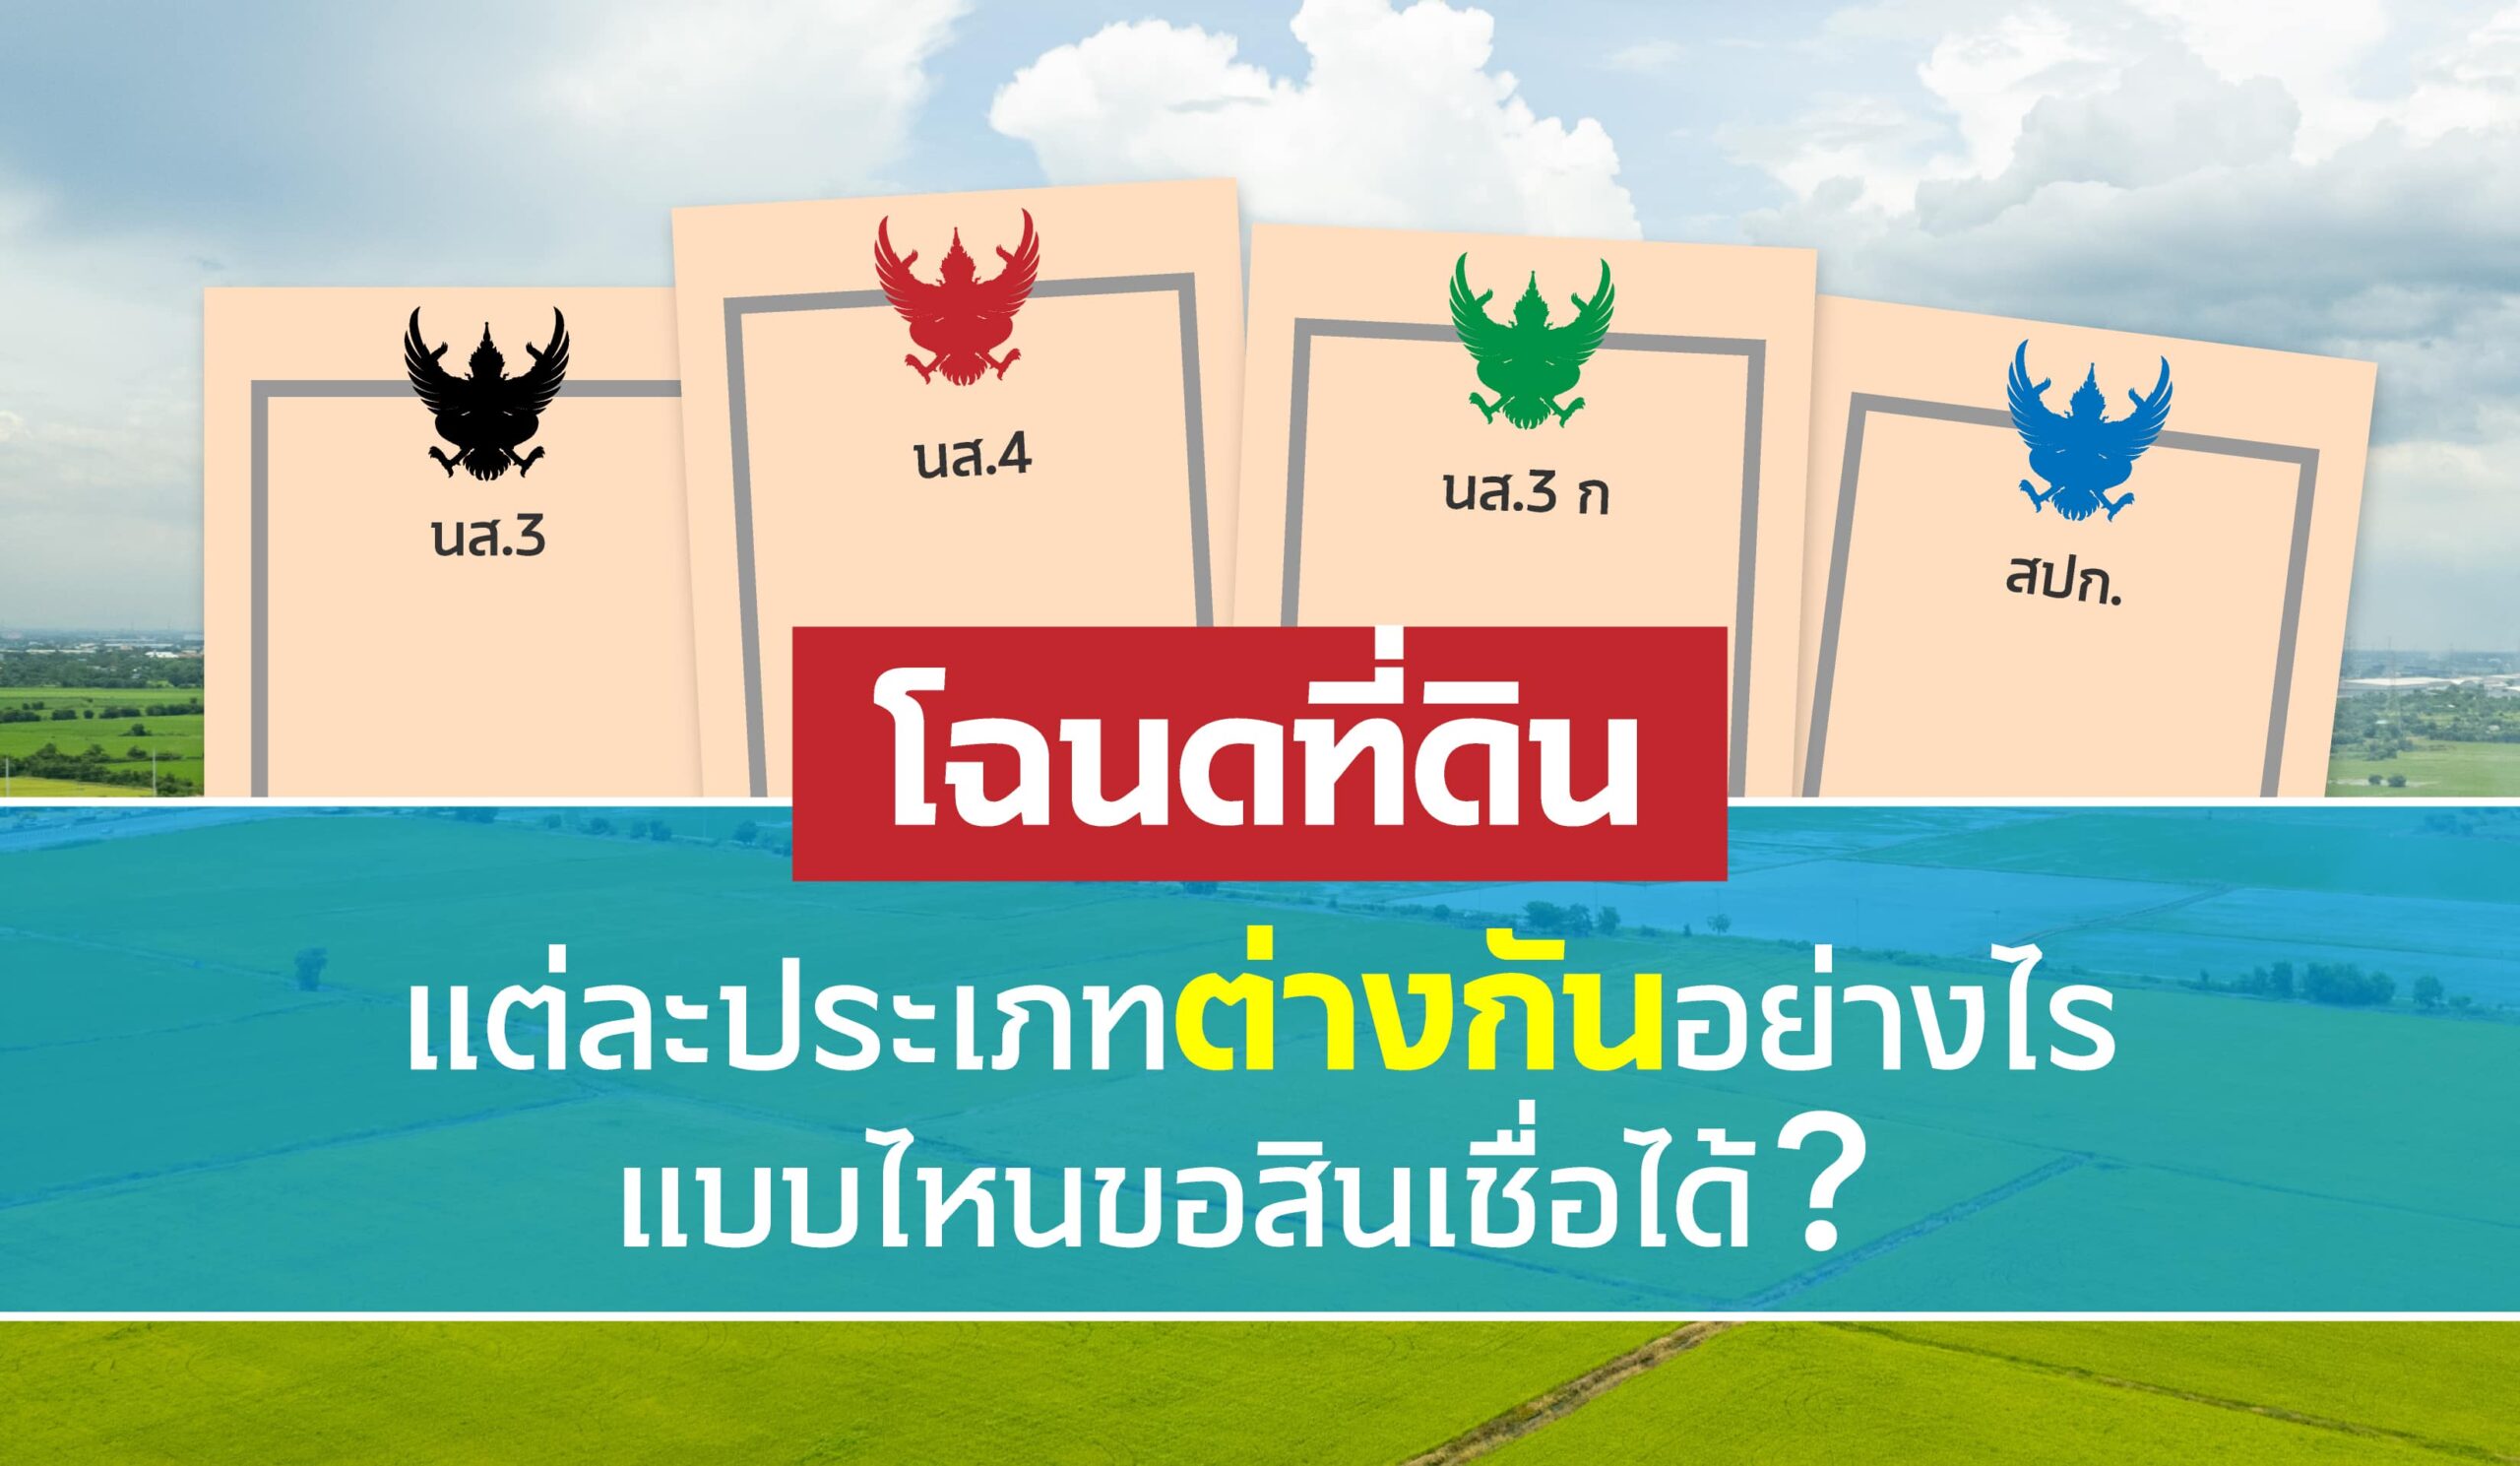
วันนี้น้องใกล้ชิด จะพาทุกคนไปรู้จักกับโฉนดที่ดินแต่ละประเภท ว่ามีอะไรบ้าง และมีความแตกต่างกันอย่างไร ซึ่งที่ดินแต่ละประเภทนั้นเป็นเอกสารแสดงกรรมสิทธิ์ที่แตกต่างกันไป บางชนิดสามารถซื้อ ขาย โอน จดจำนองได้ตามปกติ แต่บางชนิดไม่สามารถซื้อ ขาย โอน ได้ ยกเว้นตกเป็นมรดกให้ทายาทลูกหลานเท่านั้น และโฉนดแบบไหนที่สามารถขอสินเชื่อได้ ประเภทของโฉนดที่ดิน โฉนดที่ดินในประเทศไทยมีหลายประเภท ทั้งที่สามารถซื้อขายได้ และซื้อขายไม่ได้ มีทั้งแบบโอนกรรมสิทธิ์ได้ และเป็นเพียงหนังสือแสดงสิทธิ์การทำกิน หรือทำประโยชน์ในที่นั้นซึ่งไม่ใช่กรรมสิทธิ์ในที่ดินนั้น โดยสามารถแบ่งเอกสารสิทธิ์ได้ โฉนดที่ดินทั่วไปสามารถแบ่งได้เป็น 4 ประเภทหลัก ๆ ดังนี้ 1.โฉนดที่ดิน นส.4 (ครุฑแดง) นส.4เป็นโฉนดที่ให้กรรมสิทธิ์ในที่ดินกับเจ้าของอย่างแท้จริง มีระวางรูปถ่ายทางอากาศชัดเจน มีหมุดแสดงพื้นที่ชัดเจน ให้กรรมสิทธิ์เจ้าของสามารถทำอะไรบนที่ดินผืนนั้นของตัวเองได้ตามกฎหมายอย่างสมบูรณ์ สามารถซื้อ ขาย โอน จดจำนองได้ 2.โฉนดที่ดิน นส.3ก (ครุฑเขียว) นส.3ก เป็นเอกสารที่แสดงสิทธิการครอบครอง เพื่อทำประโยชน์ในพื้นที่ดินนั้น ๆ ได้ ซึ่งจะมีระวางรูปถ่ายทางอากาศชัดเจนเหมือนกับโฉนด แต่จะแตกต่างกันที่เงื่อนไขผู้ครอบครองจะต้องทำให้ที่ดินนั้นเกิดประโยชน์ขึ้น ต่างจากโฉนด (นส.4) ตรงที่โฉนดสามารถปล่อยทิ้งว่างได้ แต่อย่างไรก็ตาม นส.3ก สามารถซื้อ ขาย โอน ให้กันได้ หากใครที่มีโฉนดที่ดิน ทั้ง2ประเภทนี้ ไม่ว่าจะเป็น ครุฑแดงหรือครุฑเขียว ก็อุ่นใจได้เลย ว่าสามารถ ซื้อ ขาย โอน จดนำหรือจำนอง ได้อย่างแน่นอน และถ้าใครต้องการเงินด่วน สามารถนำโฉนดมายื่นเพื่อขอสินเชื่อกับทางสาขาเมืองไทย แคปปิตอล กว่า6,500 สาขาทั่วประเทศได้เลยครับ 3.โฉนดที่ดิน นส.3/นส.3ข (ครุฑดำ) นส.3/ นส.3ข เป็นหนังสือที่แสดงสิทธิการครอบครองเพื่อทำประโยชน์ในพื้นที่ดินนั้น ๆ ได้ เหมือนกับ นส.3ก เพียงแต่จะไม่มีระวางรูปถ่ายทางอากาศ ไม่ได้วัดพื้นที่โดยละเอียด แต่สามารถซื้อ ขาย โอนได้ แต่โดยส่วนใหญ่แล้ว ผู้ซื้อมักรอให้มั่นใจว่าสามารถออกโฉนดได้ก่อน จึงทำการซื้อขายแลกเปลี่ยนกันได้ นส.3 และ นส.3ข มีความแตกต่างกัน ดังนี้ นส.3 : เป็นเอกสารที่นายอำเภอท้องที่เป็นผู้ออกให้ นส.3ข : เป็นหนังสือที่เจ้าหน้าที่ที่ดินเป็นออกออกให้ แต่ยังไม่ได้รับรองอย่างเป็นทางการ 4.โฉนดที่ดิน ส.ป.ก.4-01 (ครุฑน้ำเงิน) ส.ป.ก.4-01 เป็นเอกสารที่ออกให้เจ้าของมีสิทธิในการทำ “เกษตรกรรม” บนพื้นที่ดินเท่านั้น ไม่สามารถซื้อ ขาย โอน หรือออกเป็นโฉนดในภายหลังได้ แต่สามารถแบ่งตกทอดเป็นมรดกสู่ทายาทต่อไปได้ และทายาทก็จะต้องทำเกษตรกรรมบนที่ดินนั้นเท่านั้น โฉนดที่ดิน ส.ป.ก.4-01 สามารถให้ผู้อื่นเช่าเพื่อการเกษตรได้ ซึ่งหนังสือชนิดนี้ เป็นหนังสือที่ออกให้กับผู้ที่มีฐานะยากจน ครอบครัวละไม่เกิน 50 ไร่ สามารถสร้างสิ่งปลูกสร้างเพื่อการเกษตรได้ ไม่สามารถนำไปจำนองได้ (ยกเว้นโครงการที่ระบุว่าสามารถใช้ ส.ป.ก.4-01 เป็นประกันได้) เมื่อไม่ต้องการแล้ว สามารถคืนให้กับรัฐได้ แต่ถ้าทำผิดเงื่อนไข หรือไม่ได้นำพื้นที่ไปทำการเกษตรจริงอาจถูกยึดคืนได้ หนังสือแสดงสิทธิในที่ดินอื่น ๆ หนังสือแสดงสิทธิในที่ดินนั้น มีอีกหลายประเภทสามารถที่อาจจะไม่ได้กล่าวถึง ดังนี้ 1. นส. 2 หรือ ใบจอง นส. 2 เป็นหนังสือรับรองการทำประโยชน์ในที่ดินชั่วคราว ซึ่งผู้ที่มีใบจอง จะต้องทำประโยชน์ในพื้นที่ดินเกินกว่า 75% ของที่ดิน ภายใน 6 เดือนหลังได้รับใบจอง และจะต้องทำประโยชน์แล้วเสร็จภายในระยะเวลา 3 ปี ซึ่งเอกสารชนิดนี้ ไม่สามารถซื้อ ขาย หรือโอนให้กันได้ แต่สามารถตกทอดเป็นมรดกให้กับทายาทได้ 2. สทก. หรือ สิทธิที่ดินทำกิน สทก. เป็นหนังสือที่กรมป่าไม้ออกให้ ประชาชนมีสิทธิในการทำกินบนพื้นที่ป่าไม้ ไม่สามารถซื้อ ขาย หรือโอนให้กันได้ แต่สามารถตกทอดเป็นมรดกให้กับทายาทได้ ซึ่งถ้าเจ้าของสิทธิไม่ทำประโยชน์หรือปล่อยที่ดินรกร้างติดต่อกันเกิน 2 ปี อาจถูกยึดคืนได้ 3. ภ.บ.ท.5 หรือ ใบชำระภาษีบำรุงท้องที่ ภ.บ.ท.5 เป็นใบชำระภาษีบำรุงท้องที่ของผู้ที่อยู่อาศัย หรือใช้ประโยชน์ในพื้นที่มาแต่เดิม โดยการชำระภาษีเพื่อแลกกับการใช้ประโยชน์ในที่ดิน แต่จะไม่มีสิทธิในการครอบครองที่ดิน ซึ่งเจ้าของที่ดินนั้น คือ รัฐ นั่นเอง ซึ่งจะไม่สามารถซื้อ ขาย หรือโอนให้กันได้ แต่สามารถตกทอดเป็นมรดกให้กับทายาทได้ กรณีโฉนดที่ดินสูญหาย เสียหาย หรือบุบสลาย ในกรณีที่เจ้าของเป็นผู้เก็บโฉนดที่ดินไว้เอง จึงมีความเป็นไปได้ที่โฉนดที่ดินที่ทำจากกระดาษแผ่นบาง ๆ ไม่มีความทนทาน จะสามารถเสียหาย หรือบุบสลายได้ อีกทั้งบางคนที่ย้ายที่อยู่บ่อย ก็อาจทำให้โฉนดที่ดินสูญหายได้ และเนื่องจากเป็นเอกสารทางทะเบียนที่สำคัญ จึงต้องทำการขอออกเอกสารใหม่เพื่อเก็บไว้ครอบครองใช้เป็นหลักฐานในการแสดงสิทธิในที่ดิน เมื่อต้องการขอโฉนดใหม่ สิ่งที่ต้องทำ มีดังนี้ 1.แจ้งความเพื่อลงบันทึกประจำวันไว้เป็นหลักฐานถึงการสูญหาย เสียหาย หรือบุบสลายของโฉนดนั้นจริง เพื่อป้องกันการนำโฉนดไปจำหน่าย จ่าย โอนจากผู้ที่เก็บได้ในกรณีสูญหาย หรือจากเจ้าของโฉนดเองที่อาจนำโฉนดไปขาย หรือจำนองแล้วมาขอออกใหม่ เพื่อไปทำการทุจริตผู้อื่นต่อ 2.นำใบแจ้งความไปติดต่อขอออกโฉนดใหม่ หรือใบแทนที่สำนักงานที่ดิน 3.ในการขอออกโฉนดใหม่ หรือใบแทนโฉนดที่ดิน จำเป็นต้องมีพยาน 2 คนมาเซ็นรับทราบ และเพื่อยืนยันว่าผู้ขอเป็นเจ้าของที่ดินที่แท้จริง หลักฐานที่ต้องใช้ในการขอออกโฉนดใหม่ บัตรประชาชนผู้ขอ ทะเบียนบ้าน พยาน และบัตรประชาชนพยานทั้ง 2 คน ใบแจ้งความ ค่าธรรมเนียม 75 บาท สนใจสมัครสินเชื่อโฉนดที่ดิน ขอขอบคุณข้อมูลจาก : กรมที่ดิน

อ่านเพิ่มเติม
ดอกเบี้ยคงที่ VS ดอกเบี้ยลดต้นลดดอก ต่างกันอย่างไร

ดอกเบี้ยคงที่ VS ดอกเบี้ยลดต้นลดดอก ต่างกันอย่างไร

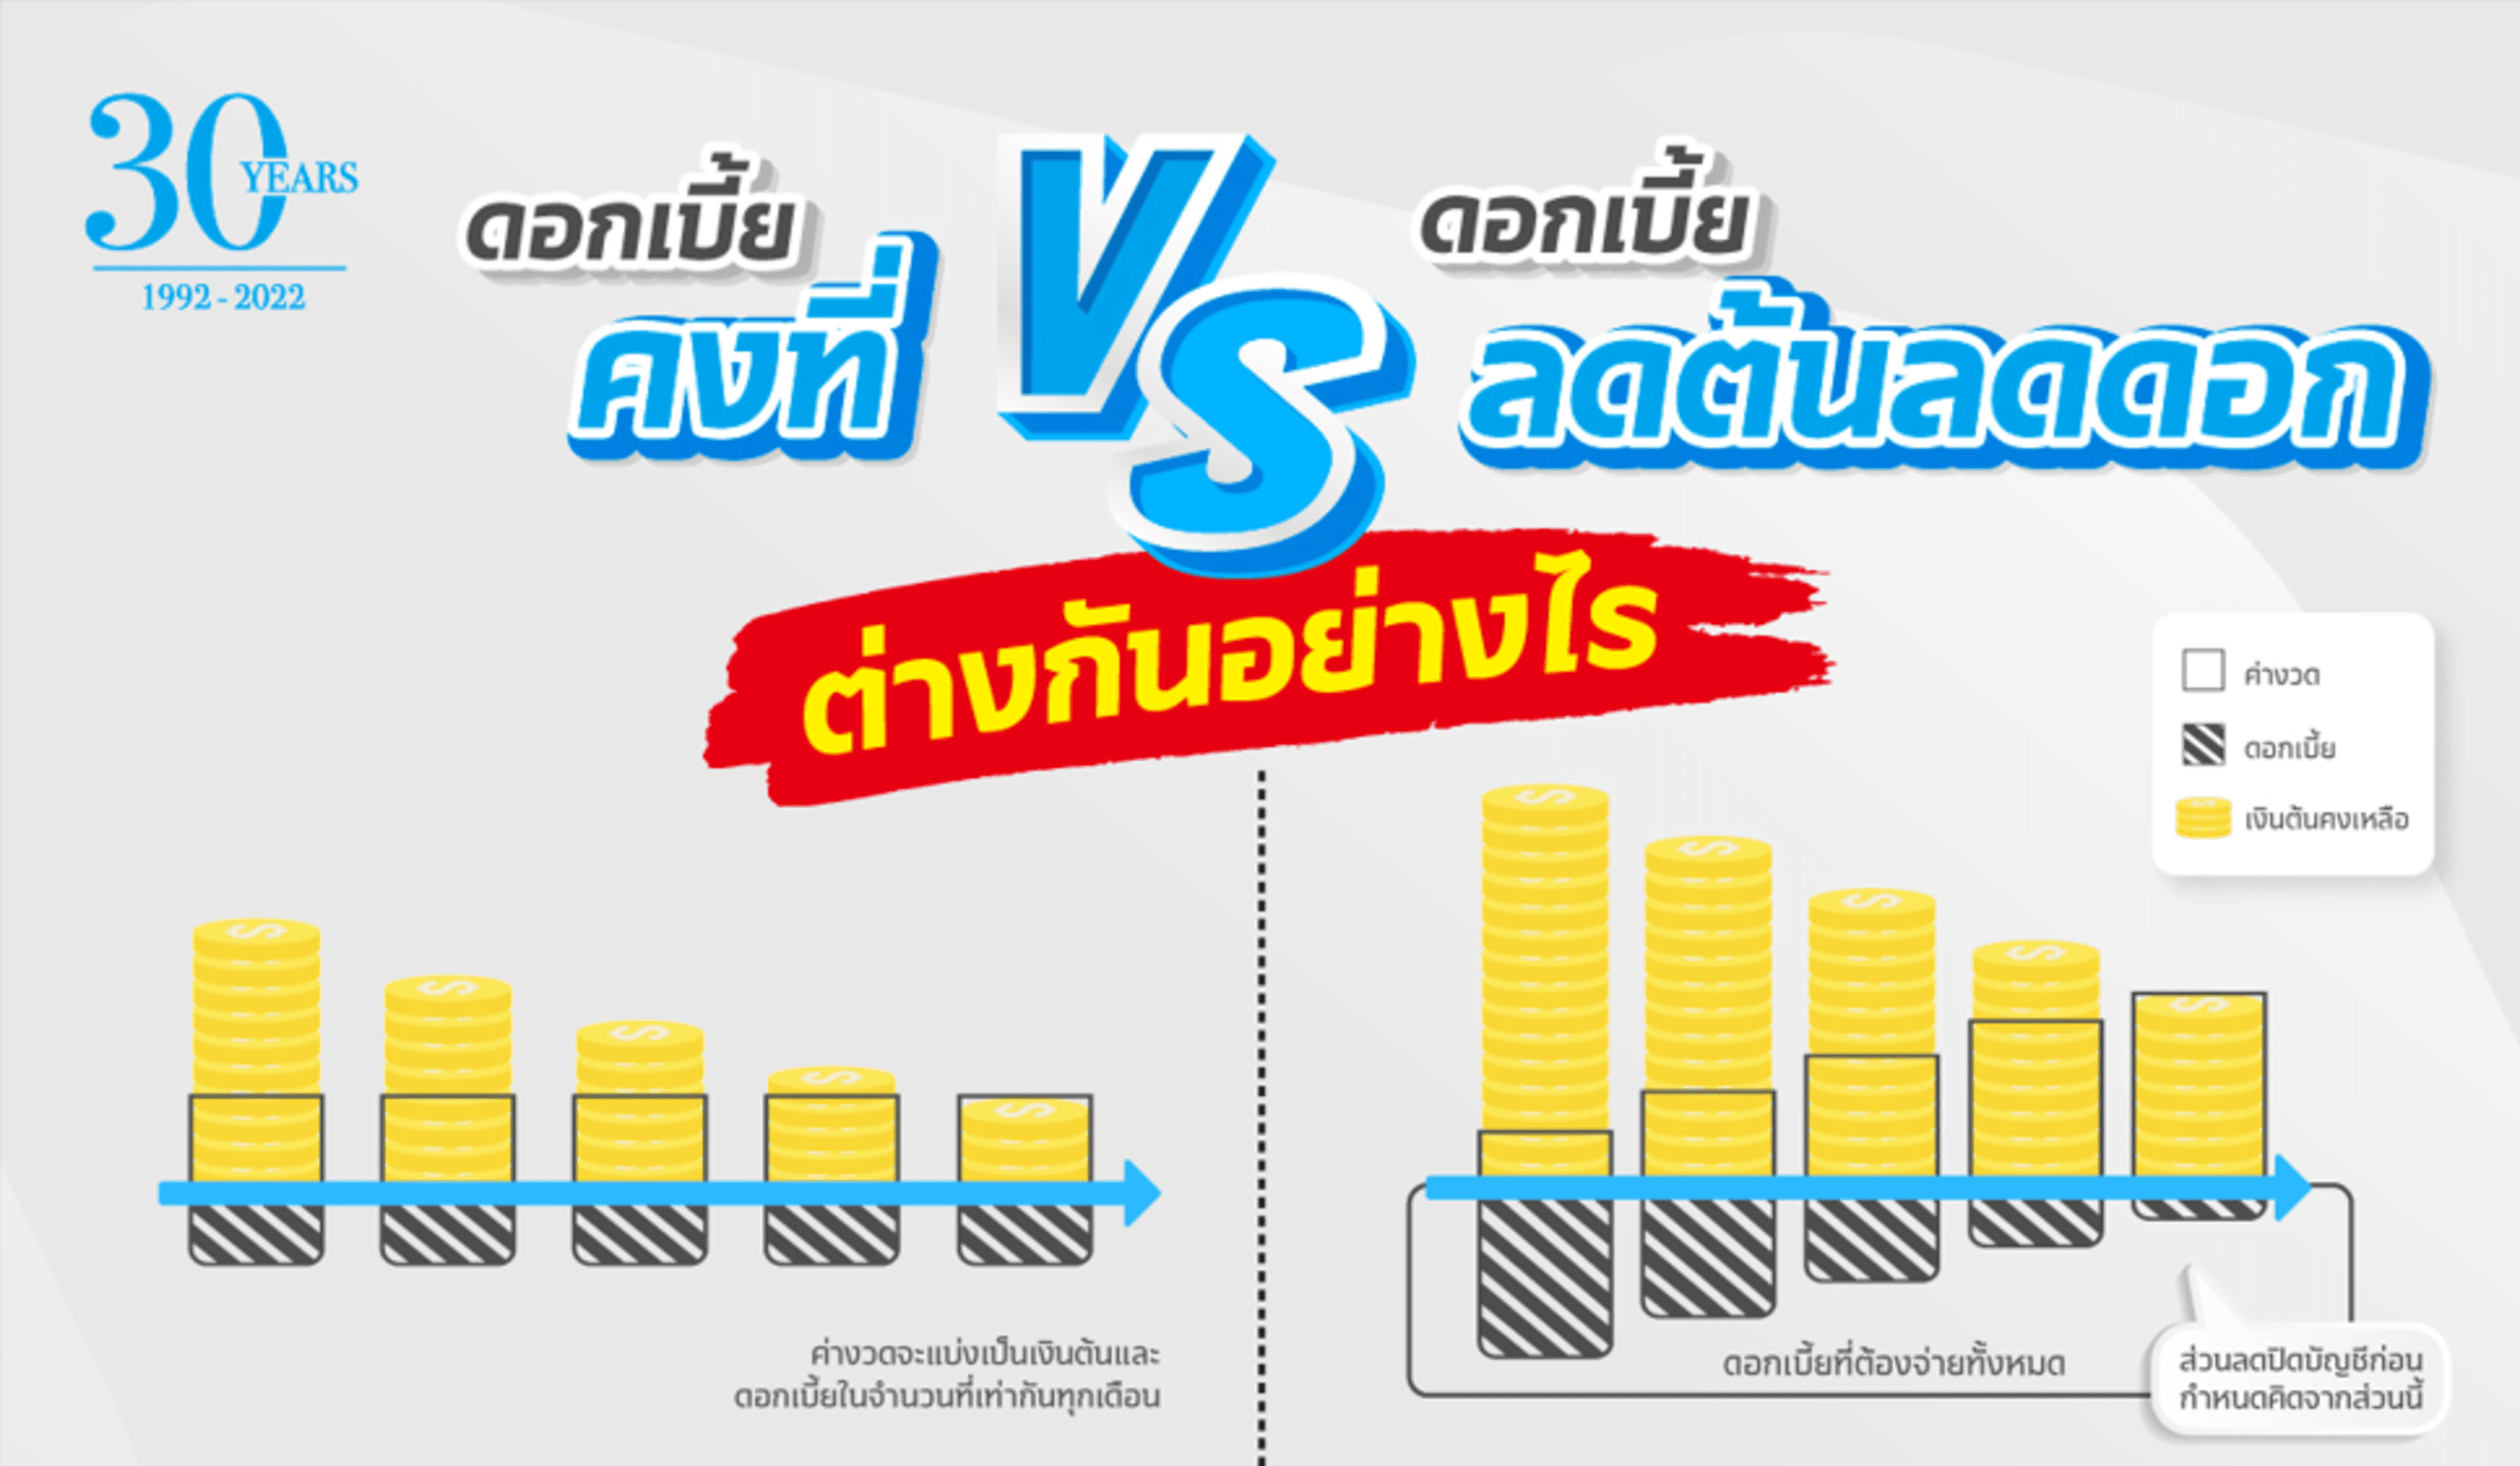
สำหรับใครที่กำลังยื่นกู้สินเชื่อไม่ว่าจะเป็น สินเชื่อทะเบียนรถ โฉนดที่ดิน บ้าน คอนโด เพื่อนำเงินก้อนไปใช้ในยามฉุกเฉิน แต่ยังไม่เข้าใจ ความแตกต่างระหว่างดอกเบี้ยคงที่ และดอกเบี้ยลดต้นลดดอก ว่าแต่ละแบบเป็นอย่างไร เราควรจะเลือกแบบไหนจึงจะเหมาะกับเราที่สุด วันนี้มีคำตอบ ความแตกต่างระหว่างดอกเบี้ยแบบคงที่กับดอกเบี้ยแบบลดต้นลดดอก ดอกเบี้ยเงินกู้ที่เรารู้จักกันดี มี 2 ประเภท คือ กับดอกเบี้ยแบบคงที่ (Fixed Rate) กับ ดอกเบี้ยแบบลดต้นลดดอก (Effective Rate) ซึ่งดอกเบี้ยแบบคงที่กับดอกเบี้ยแบบลดต้นลดดอกมีความแตกต่างกันดังนี้ ดอกเบี้ยแบบคงที่ คืออะไร? ดอกเบี้ยแบบคงที่ คือ อัตราดอกเบี้ยที่ผู้ให้กู้กำหนดไว้ตายตัว โดยจะไม่มีการปรับตลอดการทำสัญญา โดยคำนวณจากจำนวนเงินต้นที่ขอสินเชื่อ และนำมาหารกับจำนวนงวดที่ต้องจ่ายในอัตราการคิดดอกเบี้ยที่เท่ากันในแต่ละครั้งของการชำระหนี้ จนกว่าผู้ขอสินเชื่อจะจ่ายครบตามสัญญากู้ที่ได้ตกลงร่วมกันไว้ ข้อดี 1. อัตราดอกเบี้ยคงที่ สามารถวางแผนการใช้เงินได้ง่ายขึ้น 2. เหมาะสำหรับผู้ที่ต้องการจะผ่อนจ่ายไปเรื่อย ๆ ไม่รีบปิดยอด ดอกเบี้ยแบบลดต้นลดดอก คืออะไร? ดอกเบี้ยแบบลดต้นลดดอก คือ ดอกเบี้ยที่เปลี่ยนแปลงไปตามจำนวนเงินต้นที่ผู้ขอสินเชื่อได้ชำระในแต่ละงวด โดยดอกเบี้ยจะลดลงเรื่อย ๆ ตามเงินต้นที่ลดลง เนื่องจากถูกหักออกไปจากการชำระหนี้งวดก่อนหน้า ข้อดี 1. อัตราดอกเบี้ยที่เปลี่ยนแปลงไปตามจำนวนเงินต้นที่ผู้ขอสินเชื่อได้ชำระในแต่ละงวด โดย ดอกเบี้ยจะลดลงเรื่อย ๆ ตามเงินต้นที่ลดลง 2.เหมาะสำหรับผู้ที่คิดว่าตนเองมีกำลังมากพอที่จะนำเงินมาปิดยอดได้ไว ควรเลือกดอกเบี้ยแบบไหนให้เหมาะสม แนะนำว่าให้เราพิจารณาจากระยะเวลาที่เราผ่อนชำระ หากว่าเราต้องการเงินแบบเฉพาะกิจและคิดว่าจะผ่อนชำระไม่กี่เดือนก็สามารถนำเงินก้อนกลับมาปิดบัญชีได้ การเลือกดอกเบี้ยแบบลดต้นลดดอกก็ตอบโจทย์กับคนกลุ่มนี้เป็นอย่างมาก ในขณะเดียวกันหากใครเน้นการผ่อนไปเรื่อย ๆ ในระยะยาวตามวันที่ระบุในสัญญา การเลือกผ่อนแบบสบาย ๆ ในดอกเบี้ยคงที่ก็จะคุ้มค่ามากกว่า แต่หากในระยะนั้นคุณมีเงินก้อนเข้ามาจ่ายชำระส่วนนี้เพื่อปิดบัญชีได้ก็ยังต้องเสียดอกเบี้ยโดยประมาณ 50% อยู่ดี ซึ่งในส่วนนี้ก็จะเป็นข้อแตกต่างระหว่างดอกเบี้ยคงกับดอกเบี้ยลดต้นลดดอกนั่นเอง หากกำลังมองหาแหล่งเงินกู้ฉุกเฉิน สามารถติดต่อสอบถามรายละเอียดได้ที่ เมืองไทย แคปปิตอล ใกล้บ้านท่านกว่า 6,500 สาขาทั่วประเทศ ช่องทางติดต่อ FACEBOOK | เมืองไทย แคปปิตอล : Muangthai Capital LINE ID | @muangthaicapital

อ่านเพิ่มเติม
5 วิธีการใช้เงินในช่วงเศรษฐกิจตกต่ำ

5 วิธีการใช้เงินในช่วงเศรษฐกิจตกต่ำ

ใครที่ยังไม่เคยเริ่มต้นวางแผนการเงินแบบจริงจัง เราว่าถึงเวลาแล้วละ ที่ต้องคิดใหม่ แล้วเริ่มหันมาวางแผนการเงินเพื่อมีสภาพคล่องไว้ใช้จ่ายในยามจำเป็น เศรษฐกิจแย่แบบนี้จะใช้เงินยังไงให้รอดได้ละ เราขอบอกว่าทำได้นะ ด้วย 5 วิธีต่อไปนี้ 1.เลือกลงทุนในทรัพย์สินที่ไม่เสี่ยงและลงทุนในหลายช่องทาง บางคนอาจคิดว่า อ้าว ก็เศรษฐกิจไม่ดีควรหรือที่จะลงทุน ลงทุนได้นะ แต่ควรเลือกลงทุน อย่างระมัดระวัง หากการฝากออมทรัพย์ให้ดอกเบี้ยต่ำเสียเหลือเกิน ลองเลือกฝากเงินแบบฝากประจำปลอดภาษีที่ให้ดอกเบี้ยสูงกว่า หรือเลือกลงทุนในพันธบัตรรัฐบาลก็ยังได้ อย่างไรก็ดีการลงทุนล้วนมีความเสี่ยงดังนั้นคุณควรศึกษาและทำความเข้าใจให้รอบครอบก่อนทำการลงทุนใดๆก็ตาม 2.เพิ่มช่องทางการหารายได้ให้มากขึ้น สำหรับคนที่ทำงานประจำแล้วละก็ คุณควรมีอาชีพเสริม หรือแหล่งหารายได้เพิ่มมากกว่า 1 ช่องทาง ที่นิยมทำมากที่สุด คงหนีไม่พ้นการขายสินค้าออนไลน์ และการทำงานฟรีแลนซ์ เช่น เป็นนักเขียน เป็นกราฟฟิค ดีไซเนอร์ หรือการขายของในตลาดนัดวันเสาร์อาทิตย์ แต่ก็ต้องไม่กระทบกับรายได้หลักของเราด้วยนะ 3. มีเครดิตไว้ถือว่าดี การเป็นคนมีเครดิตจะทำให้คุณสามารถทำธุรกรรมทางการเงินได้อย่างง่ายดาย มีความน่าเชื่อถือ หากมีเหตุให้ต้องกู้เงินกับสถาบันทางการเงิน ก็ผ่านได้โดยง่าย เช่น ต้องการเงินไปซ่อมบ้าน หรือมีค่าใช้จ่ายฉุกเฉิน ก็สามารถทำได้ทันที หากคุณถือบัตรเครดิตหรือมีสินเชื่อก็ไม่ควรผิดนัดชำระ เพื่อคงไว้ซึ่งความเป็นลูกค้าชั้นดีนั่นเอง 4. ใช้จ่ายให้น้อยลงและออมเงินให้มากขึ้น แน่นอนที่ว่าเศรษฐกิจตกต่ำแบบนี้ จะมาใช้จ่ายแบบเดิม ๆ อย่างกินข้าวนอกบ้านทุกวัน คงไม่ได้แล้ว ลองตัดค่าใช้จ่ายไม่จำเป็นเหล่านี้ออกไป คุณอาจพบว่ามีเงินเหลือให้เก็บเพิ่มมากขึ้นก็ได้นะ เช่น จากที่คุณเคยขึ้นแต่รถแท็กซี่ หรือขับแต่รถส่วนตัวไปทำงาน ก็หันมาใช้บริการรถประจำทาง หรือ BTS และ MRT แทน เปิดแอร์เฉพาะเวลาเข้านอนหรือช่วงที่อากาศร้อนจัดเท่านั้น ก็จะช่วยประหยัดค่าไฟฟ้าได้มากทีเดียว 5. หลีกเลี่ยงการสร้างหนี้ใหม่ การทำบัญชีรายรับรายจ่าย จะช่วยให้ทราบได้ว่าคุณมีหนี้ที่ต้องชำระแต่ละเดือนเท่าไหร่บ้าง และในช่วงเศรษฐกิจไม่ดีแบบนี้ คุณควรหลีกเลี่ยงการเพิ่มหนี้สิน เช่น โครงการต่อเติมบ้านใหม่คววรพักไว้ก่อน การเก็บออมเงินไม่ว่าจะเป็นช่วงเศรษฐกิจดีหรือเศรษฐกิจแย่ เป็นสิ่งที่ควรทำทั้งสิ้น เพราะเราไม่อาจรู้ได้ว่า ในอนาคตจะเกิดเหตุการณ์ไม่คาดคิดใดบ้าง การมีเงินสำรองฉุกเฉินเก็บไว้ 3-6 เท่าของเงินเดือน จึงเป็นสิ่งที่คุณควรทำที่สุด! ขอบคุณข้อมูลจาก : https://www.firstchoice.co.th/th/blog/lifestyle/save-money.html

อ่านเพิ่มเติม
3 ขั้นตอนไม่ตกเป็นเหยื่อแก๊งหลอกลวงเงินกู้

3 ขั้นตอนไม่ตกเป็นเหยื่อแก๊งหลอกลวงเงินกู้

เช็คข้อมูลพิสูจน์ตัวตนผู้ให้กู้ว่าเป็นผู้ให้บริการจริงหรือไม่ โดยสามารถเช็ครายชื่อผู้ให้บริการสินเชื่อต่าง ๆ ที่ได้รับการอนุญาตให้ประกอบกิจการอย่างเป็นทางการได้ที่เว็บไซต์ ธนาคารแห่งประเทศไทย ซึ่งรวบรวมรายชื่อบริษัทฯ ที่ให้บริการด้านสินเชื่อไว้ครบถ้วน อาทิ รายชื่อผู้ให้บริการสินเชื่อที่เป็นแบงก์และนอนแบงก์, รายชื่อผู้ให้บริการสินเชื่อส่วนบุคคลดิจิทัล และรายชื่อผู้ให้บริการระบบ Peer to Peer Lending Platform ซึ่งมีรวมกันกว่า 200 ราย แต่อย่างเพิ่งเชื่อทันที เพราะมิจฉาชีพก็จะใช้วิธีลอกเลียนแบบโลโก้ ไปเปิดเว็บไซต์ หรือห้องแชตต่างๆ เพื่อล่อลวงเช่นกัน ดังนั้นเพื่อความชัวร์ ควรติดต่อผู้ให้บริการนั้น ๆ ผ่านช่องทางที่เป็นทางการเช่นในแอปฯ หรือฝ่าย Callcenter จากเว็บไซต์ทางการของผู้ให้บริการเงินกู้ สินเชื่อ โดยตรง 2. มีสติอ่านเงื่อนไขให้ครบถ้วนอย่ารีบตัดสินใจสมัครทันที หากรู้สึกมีอะไรที่ไม่ชอบมาพากล เช่นการให้โอนเงินก่อนเป็นค่าธรรมเนียมในการขอกู้เงินหรือค่าดอกเบี้ยก่อนได้รับเงินต้น หรือการเสนอดอกเบี้ยที่แพงเกินกฎหมายกำหนด ไปจนถึงการขอเอกสารข้อมูลส่วนตัวที่มากมายเกินความจำเป็น ต้องตั้งสติและอย่ารีบตัดสินใจ เพราะเหยื่อหลายคนหลงโอน แต่เมื่อรู้ว่าไม่ได้เงินต้นสักบาทก็สายไปแล้ว แถมตามตัวไม่ได้ เพราะมิจฉาชีพมักให้คนอื่นเปิดบัญชีมาให้อีกทอดหนึ่ง 3. หากรู้ตัวว่าตกเป็นเหยื่อรีบแจ้งทันทีอย่ารอจนโจรลอยนวล หากตกเป็นเหยื่อแก๊งกู้เงิน ให้รีบติดต่อหรือปรึกษากับผู้ให้บริการหรือบริษัทฯ ต้นทางเพื่อสอบถามทันที และหากรู้ตัวว่าถูกหลอก ให้รีบแจ้งความกับตำรวจท้องที่ หรือร้องศูนย์ปราบปรามอาชญากรรมทางเทคโนโลยีสารสนเทศ (ศปอส.ตร.) ทันที อย่าปล่อยไว้ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน)🚫 ไม่มีนโยบาย ทำสัญญาหรือขอสินเชื่อ ผ่านทางออนไลน์🚫 ไม่มีตัวแทนหรือพนักงาน ในการรับเรื่องทำสัญญาทางออนไลน์🚫 ไม่มีนโยบาย ให้ลูกค้าส่งข้อมูลส่วนตัวใด ๆ เพื่อกรอกข้อมูลทำสัญญา🚫 ไม่มีนโยบาย ให้ลูกค้าโอนเงินล่วงหน้าค่าค้ำประกัน ค่าเอกสาร หรือค่าใช้จ่ายอื่นใด ๆ เพื่อทำสัญญา ขอบคุณข้อมูลจาก ธนาคารแห่งประเทศไทย / https://www.it24hrs.com/2021/fake-loan-warning/

อ่านเพิ่มเติม
เคล็ดลับ สินเชื่อทะเบียนรถ กู้ง่าย อนุมัติไว

เคล็ดลับ สินเชื่อทะเบียนรถ กู้ง่าย อนุมัติไว

วิธีที่รถของคุณจะสามารถใช้ทำเงินฉุกเฉินได้แบบราคาไม่ตก นั่นก็คือใช้รถ ยื่นกู้สินเชื่อ ซึ่งจะทำให้เรามีเงินก่อนใช้ฉุกเฉินและไม่ได้ราคาต่ำเหมือนกับการขายรถ ใช้รถยื่นกู้สินเชื่อต้องทำอย่างไร การขอสินเชื่อทะเบียนรถนั้นอย่างแรกที่คุณต้องมีคุณสมบัตินี้ก็คือ คุณต้องเป็นเจ้าของรถ ไม่จำเป็นที่คุณจะต้องเป็นพนักงานประจำก็ได้แต่ต้องมีรายได้ที่แน่นอน จะเป็นอาชีพค้าขาย ขายของออนไลน์ ฯลฯ มีหลักฐานยืนยันรายได้ คุณก็สามารถขอสินเชื่อของคุณได้หมด และต่อไปนี้คือ เคล็ดลับสำคัญที่จะทำให้คุณยื่นกู้สินเชื่อให้ได้ง่าย และอนุมัติไว 1. เปรียบเทียบข้อเสนอที่ดีที่สุด การสินเชื่อทะเบียนรถนั้นมีหลายสถาบันการเงิน ทั้งที่เป็นธนาคารและไม่ใช่ธนาคารที่รับให้สินเชื่อทะเบียนรถ ซึ่งถ้าคุณต้องการข้อเสนอที่ดีที่สุด อนุมัติง่ายและไว คุณต้องพิจารณาสินเชื่อจากหลายแพคเกจ เพื่อเปรียบเทียบข้อเสนอต่าง ๆ จากทุกที่ว่ามีที่ไหน ที่ให้ข้อเสนอที่คุ้มค่าที่สุด และมีข้อกำหนดในการอนุมัติที่ง่ายและไวที่สุด 2. ต่อรองทีละหลายที่ อีกเทคนิคหนึ่งที่ผู้ที่ต้องการขอสินเชื่อต้องรู้ไว้ก็คือ เมื่อคุณเปรียบเทียบข้อเสนอจากทุกที่แล้ว ก็ถึงเวลาที่คุณจะโทรไปพูดคุยขอข้อมูลของแต่ละที่ ย้ำว่าเลือกข้อเสนอที่คุณพอใจสักสองสามที่และโทรไปทุกที่ ไม่จำเป็นต้องปิดบังว่าคุณก็กำลังพิจารณาข้อเสนอจากที่อื่นอยู่เช่นกัน เมื่อรู้ว่าลูกค้ากำลังพิจารณาของที่อื่นอยู่ด้วย รับรองว่าคุณจะได้ข้อเสนอดี ๆ เข้ามาแข่งจากเซลล์แน่นอน อย่าเพิ่งรีบตัดสินใจ ขอจากทุกที่ให้ยื่นข้อเสนอที่ดีที่สุดให้ได้ไม่ต้องเกรงใจ 3. รถไม่ติดไฟแนนซ์ การที่รถของคุณยังติดไฟแนนซ์ถามว่าจะยื่นกู้รีไฟแนนซ์ได้หรือไม่ คำตอบก็คือ “ไม่ได้” ต้องเป็นรถปลอดภาระถือกรรมสิทธิ์ในการครอบครองอย่างน้อย 15 วันขึ้นไป ขึ้นอยู่กับดุลยพินิจของสาขา และเป็นรถของคุณเองมีทะเบียนถูกต้อง วิธีการนี้จะทำให้การขอสินเชื่อง่ายและรวดเร็ว 4. สภาพรถดูแลรถอย่างดี เมื่อเริ่มยื่นสินเชื่อ จะต้องมีการตรวจสภาพรถ อายุรถมอเตอร์ไซค์ รับพิจารณาไม่เกิน 18 ปีโดยประมาณ, รถยนต์รับพิจารณาไม่เกิน 15-20 ปีโดยประมาณ ดังนั้นรถที่ได้รับการดูแลดี สภาพสวยจะได้รับอนุมัติง่ายกว่ารถที่สภาพแย่ เพราะถ้ารถดูเก่าและไม่สมประกอบ มูลค่ารถที่ถูกประเมินจะยิ่งต่ำ และทำให้เงินกู้น้อยลงไปด้วย จากเทคนิคทั้งหมดนี้ สิ่งสำคัญที่สุดในการยื่นกู้สินเชื่อก็คือเครดิต ถ้าคุณมีเครดิตดี มีการผ่อนจ่ายอื่น ๆ ในชีวิตประจำวันของคุณตรงเวลาเป็นลูกค้าชั้นดี การยื่นกู้ของคุณจะง่ายและไวกว่าคนอื่น ๆ หลายเท่า ถ้าทุกอย่างพร้อมคุณก็สามารถเข้าติดต่อขอยื่นเอกสารขอพิจารณาที่สาขาเมืองไทย แคปปิตอล ใกล้บ้านท่านกว่า 6,000 สาขาทั่วประเทศ ขอบคุณข้อมูลจาก : https://www.mrkumka.com/article/financial-tips/5-methods-obtaining-vehicle-loan/

อ่านเพิ่มเติม