เมืองไทย แคปปิตอล Muangthai Capital

บทความ

หนี้ดี Vs หนี้เสีย

หนี้ดี Vs หนี้เสีย

การมีหนี้ไม่ใช่เรื่องผิด แต่การเข้าใจความแตกต่างระหว่างหนี้ดีและหนี้เสียเป็นสิ่งสำคัญที่จะช่วยให้คุณบริหารจัดการ การเงินได้อย่างมีประสิทธิภาพมาทำความรู้จักกันว่า หนี้ประเภทไหนที่ควรรับผิดชอบและหนี้ประเภทไหนที่ควรหลีกเลี่ยง หนี้ดี หนี้ดี คือหนี้ที่สร้างรายได้หรือก่อให้เกิดประโยชน์ในอนาคต ซึ่งจะช่วยให้คุณเติบโตทางการเงินได้อย่างยั่งยืน ตัวอย่างหนี้ที่ดี คือ หนี้เพื่อความมั่นคง ที่อยู่อาศัยการลงทุนในบ้าน คอนโด หรือที่ดินถือเป็นการสร้างสินทรัพย์ที่มีมูลค่าในอนาคต ไม่เพียงแต่เป็นที่อยู่อาศัย แต่ยังสามารถเป็นแหล่งรายได้เมื่อคุณปล่อยเช่าหรือขายในราคาที่สูงขึ้น หนี้เพื่อสร้างธุรกิจและอาชีพหากคุณมีแผนที่จะสร้างธุรกิจ การกู้เงินเพื่อลงทุนในธุรกิจสามารถสร้างรายได้ในระยะยาว ซึ่งอาจทำให้คุณมีความมั่นคงทางการเงินมากขึ้น หนี้เพื่อการศึกษาการลงทุนในการศึกษาหรือการฝึกอบรมสามารถเพิ่มทักษะและความรู้ ทำให้คุณมีโอกาสในการหางานที่ดีขึ้นหรือมีรายได้ที่สูงขึ้นในอนาคต หนี้เสีย หนี้เสีย คือหนี้ที่ไม่สร้างรายได้และเกิดจากการใช้จ่ายเกินตัว ซึ่งสามารถทำให้เกิดภาระทางการเงินที่หนักหน่วง ประเภทของหนี้เสียที่ควรหลีกเลี่ยง คือ หนี้เพื่อสนองความต้องการและความสะดวกสบายเช่น การใช้บัตรเครดิตเพื่อซื้อสินค้าที่ไม่จำเป็น หรือการใช้จ่ายในเรื่องที่ไม่สร้างประโยชน์ในระยะยาว มักทำให้คุณจมอยู่ในหนี้สินโดยไม่รู้ตัว หนี้จากการใช้จ่ายเกินตัวเมื่อคุณกู้ยืมเงินเพื่อใช้จ่ายในสิ่งที่ไม่จำเป็นหรือเกินกำลัง จะทำให้เกิดภาระทางการเงินที่อาจส่งผลกระทบต่อคุณในอนาคต เช่น การจ่ายดอกเบี้ยที่สูงและการมีหนี้สินที่ไม่สิ้นสุด วิธีการจัดการหนี้อย่างมีประสิทธิภาพ วางแผนการเงินก่อนที่จะตัดสินใจเป็นหนี้ ควรมีการวางแผนการเงินที่ชัดเจน เพื่อให้คุณรู้ว่าหนี้ที่จะเกิดขึ้นจะส่งผลกระทบต่อการเงินของคุณอย่างไร เลือกหนี้ที่ดีหากต้องการกู้เงิน ควรเลือกประเภทของหนี้ที่สามารถสร้างรายได้และประโยชน์ในอนาคต เช่น หนี้เพื่อที่อยู่อาศัยหรือธุรกิจ หลีกเลี่ยงหนี้เสียควรหลีกเลี่ยงการกู้ยืมเงินเพื่อซื้อของที่ไม่จำเป็นหรือใช้จ่ายเกินตัว เพราะจะทำให้คุณมีภาระทางการเงินที่สูงขึ้น การเข้าใจและแยกแยะระหว่างหนี้ดีและหนี้เสียเป็นสิ่งสำคัญในการบริหารจัดการการเงินส่วนบุคคล หนี้ดีสามารถเป็นเครื่องมือที่ช่วยสร้างความมั่นคงและเพิ่มโอกาสในการสร้างรายได้ ในขณะที่หนี้เสียอาจทำให้คุณมีปัญหาทางการเงินในระยะยาว ดังนั้น ก่อนตัดสินใจเป็นหนี้ ควรพิจารณาให้รอบคอบว่าเป็นหนี้ประเภทไหน และจะส่งผลต่ออนาคตของคุณอย่างไร

อ่านเพิ่มเติม
4 วิธีรับมือกับแก๊งคอลเซ็นเตอร์ตัวร้าย

4 วิธีรับมือกับแก๊งคอลเซ็นเตอร์ตัวร้าย

ในยุคที่เทคโนโลยีและการสื่อสารพัฒนาอย่างรวดเร็ว การได้รับสายโทรศัพท์จากแก๊งคอลเซ็นเตอร์กลายเป็นปัญหาที่หลายคนต้องเผชิญ แก๊งคอลเซ็นเตอร์ไม่เพียงแต่ทำให้เรารู้สึกไม่สบายใจ แต่ยังเสี่ยงต่อการสูญเสียข้อมูลส่วนตัวและการเงินอีกด้วย ดังนั้นเราจึงควรมีวิธีรับมือที่ถูกต้องเพื่อปกป้องข้อมูลส่วนตัวและการเงินของเรา ด้วย 4 วิธีรับมือกับแก๊งคอลเซ็นเตอร์ 1. ตรวจสอบเบอร์โทรศัพท์ก่อนรับสายทุกครั้ง ก่อนที่คุณจะรับสายจากหมายเลขที่ไม่รู้จัก ให้ใช้เวลาสั้น ๆ ในการค้นหาหมายเลขนั้น ๆ ผ่านทางอินเตอร์เน็ต หรือใช้แอปพลิเคชันตรวจสอบหมายเลขโทรศัพท์ เพื่อดูว่าหมายเลขนั้นเคยมีการรายงานว่าเป็นของแก๊งคอลเซ็นเตอร์หรือไม่ การทำเช่นนี้จะช่วยให้คุณตัดสินใจได้ว่าจะรับสายหรือไม่ 2. ห้ามให้ข้อมูลส่วนตัวกับบุคคลอื่นเด็ดขาด หากคุณได้รับสายจากบุคคลที่ขอข้อมูลส่วนตัว เช่น หมายเลขบัตรประชาชน บัตรเครดิต หรือรหัสผ่าน ควรปฏิเสธทันที ไม่ควรให้ข้อมูลใด ๆ แม้ว่าผู้โทรจะอ้างว่ามาจากสถาบันการเงินหรือหน่วยงานที่น่าเชื่อถือ เพราะข้อมูลเหล่านี้อาจถูกนำไปใช้ในทางที่ผิดได้ 3. ตรวจสอบข้อมูลให้แน่ใจ อย่าเชื่อทันที หากคุณสงสัยเกี่ยวกับข้อมูลที่ผู้โทรให้มา เช่น การชนะรางวัลหรือการแจ้งปัญหาบัญชี ควรตรวจสอบข้อมูลเหล่านี้กับสถาบันการเงินหรือหน่วยงานที่เกี่ยวข้องโดยตรง อย่าเชื่อในสิ่งที่ได้ยินจากผู้โทรทันที เพราะอาจเป็นการหลอกลวงได้ 4. หากหลงกลไปแล้ว รีบติดต่อสถาบันการเงิน อายัดบัตร และขอความช่วยเหลือ หากคุณตกเป็นเหยื่อของแก๊งคอลเซ็นเตอร์และให้ข้อมูลส่วนตัวไปแล้ว ควรรีบติดต่อสถาบันการเงินของคุณเพื่ออายัดบัตรและป้องกันการทำธุรกรรมที่ไม่ถูกต้อง นอกจากนี้ ควรขอคำแนะนำจากเจ้าหน้าที่เพื่อจัดการกับสถานการณ์อย่างถูกต้อง การป้องกันตัวเองจากแก๊งคอลเซ็นเตอร์ไม่ใช่เรื่องยาก เพียงแค่คุณมีความระมัดระวังและไม่ประมาทในการให้ข้อมูลส่วนตัว ก็สามารถลดความเสี่ยงที่จะตกเป็นเหยื่อได้อย่างมาก!

อ่านเพิ่มเติม
เรื่องต้องรู้ !! ก่อนเป็นหนี้

เรื่องต้องรู้ !! ก่อนเป็นหนี้

การเป็นหนี้เป็นสิ่งที่คนส่วนใหญ่ต้องเผชิญในช่วงชีวิต ไม่ว่าจะเป็นหนี้สินเชื่อเพื่อซื้อบ้าน รถยนต์ หรือสินเชื่อส่วนบุคคล แต่ก่อนที่จะตัดสินใจเป็นหนี้ มีสิ่งสำคัญที่คุณควรทราบเพื่อไม่ให้เกิดปัญหาในอนาคต ดังนี้ 1. ความสามารถในการผ่อนชำระ ก่อนที่จะยื่นขอสินเชื่อ ควรประเมินความสามารถในการผ่อนชำระของตนเองให้ดี รายได้และค่าใช้จ่ายที่คุณมีจะส่งผลต่อการผ่อนชำระในแต่ละเดือน หากคุณต้องจ่ายค่างวดที่สูงเกินไป อาจส่งผลให้เกิดปัญหาทางการเงินในระยะยาว การจัดการงบประมาณอย่างรอบคอบและมีความรับผิดชอบจึงเป็นสิ่งสำคัญ 2. ประเภทของสินเชื่อ สินเชื่อมีหลายประเภท เช่น สินเชื่อทะเบียนรถ สินเชื่อโฉนดที่ดิน สินเชื่อส่วนบุคคล ฯลฯ แต่ละประเภทมีเงื่อนไขและข้อกำหนดที่แตกต่างกัน คุณควรเลือกสินเชื่อที่ตรงกับความต้องการและสถานการณ์ทางการเงินของคุณ เพื่อให้มั่นใจว่าเป็นการตัดสินใจที่ดีที่สุด 3. อัตราดอกเบี้ยและวิธีการคำนวณ อัตราดอกเบี้ยเป็นปัจจัยสำคัญที่ต้องพิจารณา เพราะจะส่งผลต่อยอดเงินที่ต้องชำระรวมทั้งหมด คุณควรเข้าใจวิธีการคำนวณดอกเบี้ย ทั้งแบบคงที่และแบบลดต้นลดดอก เพื่อให้สามารถประเมินได้ว่าสินเชื่อใดมีความคุ้มค่ามากที่สุด 4. ความสะดวกของช่องทางชำระหนี้ ควรตรวจสอบว่าผู้ให้บริการสินเชื่อมีช่องทางการชำระเงินที่สะดวกสำหรับคุณหรือไม่ เช่น การชำระผ่านธนาคาร การหักบัญชีอัตโนมัติ หรือการชำระผ่านแอปพลิเคชันมือถือ การมีช่องทางที่สะดวกจะช่วยให้คุณสามารถชำระหนี้ได้ตรงเวลาและไม่พลาดค่างวด 5. หลีกเลี่ยงสินเชื่อนอกระบบ สินเชื่อนอกระบบมักมีอัตราดอกเบี้ยสูงและเงื่อนไขที่ไม่เป็นธรรม ซึ่งอาจทำให้คุณตกอยู่ในวงจรหนี้ที่ไม่สามารถหลุดพ้นได้ ดังนั้นควรหลีกเลี่ยงการกู้เงินจากแหล่งที่ไม่มีการควบคุมและหันมาใช้บริการสินเชื่อจากสถาบันการเงินที่เชื่อถือได้ 6. ระยะเวลาผ่อนชำระ ระยะเวลาผ่อนชำระจะส่งผลต่อยอดเงินที่ต้องชำระในแต่ละเดือน ระยะเวลานานจะทำให้ยอดค่างวดลดลงแต่ต้องจ่ายดอกเบี้ยมากขึ้น ในขณะที่ระยะเวลาสั้นจะทำให้ยอดค่างวดสูงขึ้นแต่จ่ายดอกเบี้ยน้อยลง คุณควรเลือกระยะเวลาที่เหมาะสมกับสถานการณ์การเงินของคุณ 7. คุณภาพการให้บริการ คุณควรเลือกสถาบันการเงินที่มีคุณภาพการให้บริการที่ดี สามารถให้คำแนะนำและตอบคำถามของคุณได้อย่างรวดเร็วและชัดเจน การเลือกผู้ให้บริการที่มีความน่าเชื่อถือจะช่วยลดความเสี่ยงในการเกิดปัญหาหนี้สินในอนาคต การมีความรู้และความเข้าใจในเรื่องต่าง ๆ จะช่วยให้คุณสามารถตัดสินใจได้อย่างมีเหตุผล และป้องกันการเกิดปัญหาหนี้สินในอนาคต การเป็นหนี้ไม่ใช่สิ่งที่น่ากลัว หากคุณรู้จักจัดการอย่างถูกต้อง และหนึ่งในตัวเลือกที่น่าสนใจจะเป็นใครไปไม่ได้นอกจาก เมืองไทย แคปปิตอล ไม่เพียงแค่ตอบสนองความต้องการทางการเงินของคุณ แต่ยังมุ่งเน้นให้คุณได้รับประสบการณ์ที่ดีที่สุด ด้วยอัตราดอกเบี้ยที่เป็นธรรม การบริการที่เป็นมิตร จึงเป็นทางเลือกที่คุณสามารถไว้วางใจได้สำหรับการกู้ยืมที่ปลอดภัยและคุ้มค่า

อ่านเพิ่มเติม
ก่อนโอนต้องรู้ !! ชำระค่างวดผ่านแอปพลิเคชันดีอย่างไร ?

ก่อนโอนต้องรู้ !! ชำระค่างวดผ่านแอปพลิเคชันดีอย่างไร ?

ในยุคนี้ การชำระค่างวดและการทำธุรกรรมออนไลน์กลายเป็นเรื่องที่คุ้นเคยและสะดวกสบายสำหรับหลายคน แต่อย่างไรก็ตาม การรู้จักและปฏิบัติตามขั้นตอนเพื่อความปลอดภัยเป็นสิ่งสำคัญที่ไม่ควรมองข้าม เพราะฉะนั้นก่อนโอนเราต้องรู้ว่าการชำระค่างวดผ่านแอปพลิเคชันดีอย่างไร และวิธีการที่ควรปฏิบัติเพื่อให้การโอนเงินเป็นไปอย่างปลอดภัยต้องทำอย่างไร ประโยชน์ของการชำระค่างวดผ่านแอป สะดวก รวดเร็ว : การชำระค่างวดผ่านแอปพลิเคชันหรือระบบออนไลน์ทำให้ไม่ต้องเดินทางไปยังสาขาที่ให้บริการ ซึ่งประหยัดเวลาและค่าใช้จ่ายในการเดินทาง 2. เช็กสัญญา ประวัติชำระ : ลูกค้าสามารถตรวจสอบรายละเอียดของสัญญาและประวัติการชำระเงินได้อย่างง่ายดายผ่านแอปพลิเคชัน ทำให้มีความสะดวกสบายในการติดตามข้อมูลการชำระเงิน 3. ไม่เสียค่าธรรมเนียมการชำระ : ไม่เรียกเก็บค่าธรรมเนียมเพิ่มเติมในการชำระค่างวด ซึ่งช่วยลดค่าใช้จ่ายในการทำธุรกรรม วิธีการที่ควรทำเพื่อความปลอดภัยในการชำระค่างวด การตั้ง PIN/Password สำคัญมาก : ควรตั้งรหัสผ่านก่อนเข้าใช้งาน และอัปเดตรหัสเป็นประจำ เก็บรักษา USER ID และ PASSWORD : ไม่ควรเปิดเผยข้อมูลการเข้าสู่ระบบให้กับบุคคลอื่น และควรเก็บรักษาให้ปลอดภัยจากมิจฉาชีพ ควรตั้งรหัสผ่านที่ยากต่อการคาดเดา : หลีกเลี่ยงการใช้ข้อมูลส่วนตัวเช่น วันเดือนปีเกิด หรือตัวเลขเรียงกัน เพื่อป้องกันการถูกแฮก การชำระค่างวดผ่านแอปพลิเคชัน เป็นวิธีที่สะดวก รวดเร็วและมีประสิทธิภาพ แต่ความปลอดภัยในการทำธุรกรรมออนไลน์ยังคงเป็นสิ่งที่ต้องให้ความสำคัญสูงสุด เพื่อให้การโอนเงินเป็นไปอย่างปลอดภัยและไม่มีปัญหาในอนาคต ดาวน์โหลดได้แล้ววันนี้

อ่านเพิ่มเติม
จะเกิดอะไรขึ้น ? เมื่อขาดต่อพ.ร.บ.

จะเกิดอะไรขึ้น ? เมื่อขาดต่อพ.ร.บ.

การมี พ.ร.บ. (พระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ) เป็นสิ่งที่ผู้ใช้รถทุกคนในประเทศไทยต้องปฏิบัติตาม เพื่อให้ได้รับความคุ้มครองทั้งในด้านกฎหมายและความปลอดภัยทางการเงิน หากคุณขาดต่อ พ.ร.บ. รถยนต์ จะมีผลกระทบหลายด้าน ซึ่งสามารถสรุปได้ดังนี้ 1. มีโทษปรับไม่เกิน 10,000 บาท การขาดต่อ พ.ร.บ. รถยนต์ถือเป็นการกระทำที่ผิดกฎหมายตามที่กำหนดไว้ในพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 ซึ่งหากเจ้าหน้าที่ตำรวจตรวจพบว่า พ.ร.บ. ของรถยนต์ของคุณหมดอายุ คุณจะถูกปรับเป็นเงินสูงสุดไม่เกิน 10,000 บาท การจ่ายค่าปรับนี้ถือเป็นการเสียค่าใช้จ่ายโดยไม่จำเป็นและสามารถหลีกเลี่ยงได้หากต่อ พ.ร.บ. ให้ทันเวลา 2. ไม่สามารถต่อภาษีรถยนต์ได้ การต่อภาษีรถยนต์ประจำปีเป็นข้อบังคับตามกฎหมาย ซึ่งต้องทำพร้อมกับการต่อ พ.ร.บ. รถยนต์ ดังนั้นหากคุณขาดต่อ พ.ร.บ. รถยนต์ คุณจะไม่สามารถต่อภาษีรถยนต์ได้ ส่งผลให้การใช้งานรถยนต์ของคุณไม่ถูกต้องตามกฎหมายและอาจถูกปรับเพิ่มเติม 3. หากเกิดอุบัติเหตุทางรถยนต์ จะไม่ได้รับความคุ้มครอง พ.ร.บ. รถยนต์มีบทบาทสำคัญในการให้ความคุ้มครองผู้ประสบภัยจากรถในกรณีเกิดอุบัติเหตุ โดยเฉพาะการคุ้มครองค่ารักษาพยาบาลและค่าชดเชยต่างๆ หากคุณขาดต่อ พ.ร.บ. และเกิดอุบัติเหตุ คุณจะไม่ได้รับความคุ้มครองจาก พ.ร.บ. ซึ่งอาจทำให้คุณต้องเผชิญกับค่าใช้จ่ายทางการแพทย์ที่สูงมาก 4. ไม่ได้รับความคุ้มครองจาก พ.ร.บ. และต้องรับผิดชอบค่าใช้จ่ายต่างๆ เองทั้งหมด เมื่อขาดต่อ พ.ร.บ. คุณจะไม่ได้รับการคุ้มครองทั้งในกรณีที่คุณเป็นผู้บาดเจ็บเองหรือมีผู้ประสบภัยจากอุบัติเหตุที่คุณเป็นฝ่ายผิด ซึ่งหมายความว่าคุณต้องรับผิดชอบค่าใช้จ่ายทั้งหมดเอง ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าชดเชยรายได้ในกรณีที่ต้องหยุดงาน หรือแม้แต่ค่าชดเชยให้กับผู้ประสบภัยอื่นๆ ค่าใช้จ่ายเหล่านี้อาจมีมูลค่าสูงมากและเป็นภาระทางการเงินที่หนักหน่วง การขาดต่อ พ.ร.บ. มีผลกระทบอย่างมากต่อความปลอดภัยทางการเงินและความคุ้มครองทางกฎหมายของคุณ การต่อ พ.ร.บ. ให้ทันเวลาเป็นเรื่องสำคัญที่ไม่ควรมองข้าม เพื่อให้คุณได้รับความคุ้มครองที่เหมาะสมและไม่ต้องเผชิญกับความเสี่ยงทางการเงินที่อาจเกิดขึ้นจากการขาดการคุ้มครอง นอกจากนี้ยังเป็นการปฏิบัติตามกฎหมายและป้องกันการถูกปรับที่ไม่จำเป็น หากต้องการต่อ พ.ร.บ. อย่างสะดวกและรวดเร็ว เมืองไทย แคปปิตอล เป็นตัวเลือกที่ดีสำหรับคุณ มีสาขาครอบคลุมทั่วประเทศ ทำให้การต่อ พ.ร.บ. ของคุณเป็นเรื่องง่าย ไม่ว่าคุณจะอยู่ที่ไหนอ่านรายละเอียดเพิ่มเติม คลิก

อ่านเพิ่มเติม
ต้องการเงินด่วนควรกู้ที่ไหน ??

ต้องการเงินด่วนควรกู้ที่ไหน ??

เมื่อเกิดเหตุการณ์ที่ต้องใช้เงินเร่งด่วน เช่น การรักษาพยาบาลฉุกเฉิน การซ่อมแซมบ้านหรือรถยนต์ หรือเหตุการณ์ไม่คาดฝันอื่น ๆ สิ่งสำคัญคือการเลือกสถานที่กู้เงินที่เหมาะสมเพื่อไม่ให้เกิดภาระหนี้สินในระยะยาว ดังนั้น เรามาดูกันว่าควรกู้เงินด่วนจากที่ไหน ระหว่างหนี้ในระบบ กับ หนี้นอกระบบ หนี้ในระบบ คือ หนี้ที่เกิดขึ้นจากการกู้ยืมเงินผ่านธนาคาร สถาบันการเงินที่ได้รับอนุญาตจากหน่วยงานที่เกี่ยวข้อง หรือองค์กรที่ได้รับการควบคุมและกำกับดูแลโดยกฎหมายและระเบียบข้อบังคับของรัฐ การกู้ยืมเงินในระบบนี้มีลักษณะและคุณสมบัติที่ชัดเจน ลักษณะของหนี้ในระบบ มีการกำกับดูแลโดยกฎหมาย : การให้สินเชื่อถูกกำกับดูแลโดยกฎหมายและระเบียบข้อบังคับที่ชัดเจน ผู้กู้และผู้ให้กู้ต้องปฏิบัติตามกฎหมาย อัตราดอกเบี้ยที่เป็นธรรม : หนี้ในระบบมีอัตราดอกเบี้ยที่เป็นไปตามกฎหมายและถูกควบคุม ทำให้ผู้กู้ไม่ต้องเผชิญกับดอกเบี้ยที่สูงเกินไป การประนอมหนี้ : หนี้ในระบบหากเกิดสถานการณ์ที่ทำให้ชำระหนี้ไม่ไหว ก็สามารถขอประนอมหนี้ได้ มีการคุ้มครองลูกหนี้ : ผู้กู้ในระบบได้รับการคุ้มครองจากกฎหมาย มีสิทธิ์ในการร้องเรียนหรือขอความช่วยเหลือหากมีปัญหาหรือถูกเอาเปรียบ มีการทำสัญญาที่ชัดเจน : การกู้เงินในระบบมักมีการทำสัญญาเป็นลายลักษณ์อักษรที่ชัดเจน ระบุจำนวนเงินที่กู้ ดอกเบี้ย ระยะเวลาชำระหนี้ และเงื่อนไขอื่นๆ ที่เกี่ยวข้อง ความปลอดภัยของข้อมูล : มีระบบรักษาข้อมูลส่วนตัวของลูกค้าอย่างเคร่งครัดภายใต้กฎหมาย หนี้นอกระบบ คือ หนี้ที่เกิดขึ้นจากการกู้ยืมเงินผ่านช่องทางที่ไม่ได้รับการควบคุมหรือกำกับดูแลโดยหน่วยงานที่เกี่ยวข้อง เช่น ธนาคารแห่งประเทศไทย หรือหน่วยงานกำกับดูแลอื่นๆ ซึ่งหมายความว่าการกู้ยืมเงินนี้ไม่ได้อยู่ภายใต้กฎหมายหรือระเบียบข้อบังคับที่ชัดเจน ทำให้มีความเสี่ยงสูงต่อผู้กู้ ลักษณะของหนี้ในระบบ ไม่มีการกำกับดูแลโดยกฎหมาย : การให้สินเชื่อไม่มีกฎหมายหรือหน่วยงานที่คอยกำกับดูแล ทำให้ขาดความโปร่งใสและความยุติธรรม อัตราดอกเบี้ยที่ไม่เป็นธรรม : อัตราดอกเบี้ยของหนี้นอกระบบมักสูงมาก เนื่องจากไม่มีการควบคุม ทำให้ผู้กู้ต้องแบกรับภาระทางการเงินหนัก การประนอมหนี้ : ไม่สามารถประนอมหนี้ได้ และ หากไม่ชำระตามกำหนดอาจมีอันตราย การทวงหนี้ในนอกระบบอาจใช้วิธีการที่รุนแรงและผิดกฎหมาย เช่น การข่มขู่หรือใช้ความรุนแรง ไม่มีสัญญาเป็นลายลักษณ์อักษร : หนี้นอกระบบบางครั้งอาจไม่มีการทำสัญญาที่ชัดเจน ทำให้ผู้กู้ไม่ได้รับความคุ้มครองทางกฎหมาย ความปลอดภัยของข้อมูล : ไม่มีระบบรักษาข้อมูลส่วนตัวของลูกค้า การเลือกใช้หนี้ในระบบหรือหนี้นอกระบบควรพิจารณาตามความจำเป็นและสถานการณ์ของแต่ละบุคคล อย่างไรก็ตาม การเลือกหนี้ในระบบเป็นทางเลือกที่ปลอดภัยและมีความน่าเชื่อถือมากกว่า เนื่องจากมีการกำกับดูแลและอัตราดอกเบี้ยที่ยุติธรรม การกู้หนี้นอกระบบ ควรระมัดระวังและพิจารณาให้ละเอียดถี่ถ้วน เพื่อหลีกเลี่ยงปัญหาที่อาจเกิดขึ้นในอนาคต ต้องการเงินด่วน ถูกกฎหมาย สอบถามข้อมูลได้ที่ เมืองไทย แคปปิตอล ให้บริการสินเชื่อทะเบียนรถ โฉนดที่ดิน ส่วนบุคคล และนาโนไฟแนนซ์ บริการครบ จบในที่เดียว ติดต่อได้ที่สาขาเมืองไทย แคปปิตอล ใกล้บ้านท่านกว่า 7,500 สาขาทั่วประเทศ ค้นหาสาขา ที่นี่

อ่านเพิ่มเติม
เรื่องต้องรู้!! เช็กลิสต์ ก่อนขอสินเชื่อ

เรื่องต้องรู้!! เช็กลิสต์ ก่อนขอสินเชื่อ

อยากขอสินเชื่อให้ผ่านฉลุย เราจะต้องทำความเข้าใจในกระบวนการและเงื่อนไขในการขอสินเชื่อก่อน เพื่อให้เราสามารถเตรียมตัวให้พร้อมและได้รับอนุมัติสินเชื่อตามที่ยื่นขอ ซึ่งจะมีอะไรบ้างนั้นไปดูกันเลย เอกสารครบถ้วน การเตรียมเอกสารหลักฐานประกอบคำขอสินเชื่อนั้นอาจแตกต่างกันไปตามประเภทของสินเชื่อ ซึ่งเอกสารประกอบคำขอสินเชื่อแบ่งได้เป็น 3 กลุ่มหลัก คือ 1.เอกสารประจำตัว เช่น สำเนาบัตรประจำตัวประชาชน , สำเนาทะเบียนบ้าน , สำเนาหลักฐานการเปลี่ยนชื่อ สกุล (ถ้ามี) 2.เอกสารที่เกี่ยวกับรายได้ เช่น หนังสือรับรองเงินเดือน, หนังสือรับรองการทำงาน , พร้อมบัตรประจำตัวพนักงาน ตัวจริง, statementย้อนหลังอย่างน้อย 6เดือน 3.เอกสารอื่นๆ เช่น เล่มทะเบียนรถ , โฉนดที่ดิน มีรายได้สม่ำเสมอทุกเดือน การสร้างความน่าเชื่อถือจากรายการเดินบัญชีหรือ Statement เพราะสิ่งนี้เป็นสิ่งที่สถาบันการเงินจะขอดู เพื่อพิจารณาว่าพฤติกรรมการใช้เงินของเราเป็นอย่างไร การมีรายได้ต่อเดือนเข้าตามวันที่ ที่ระบุชัดเจน นั่นจะช่วยยืนยันกับสถาบันการเงินว่าเรามีที่มาของรายได้จริง ๆ และมีรายได้อย่างสม่ำเสมอ มีประวัติชำระหนี้ตรงต่อเวลา การมีประวัติชำระหนี้ตรงต่อเวลา บ่งบอกถึงความมีวินัยทางการเงิน ซึ่งแสดงให้เห็นว่าคุณบริหารจัดการเงินที่มีอยู่ได้อย่างดี ควบคุมรายรับ-รายจ่าย ที่ใช้อยู่ในชีวิตประจำวันได้ เพื่อช่วยยืนยันว่าคุณสามารถชำระหนี้ตามที่ตกลงนัดหมายกับเจ้าหนี้ไว้ได้ ไม่มีภาระหนี้สูง ทางสถาบันการเงินที่ปล่อยสินเชื่อ จะดูความสามารถในการผ่อนของคุณ อย่างเช่น ภาระการผ่อนชำระของหนี้ก้อนอื่นที่แบกอยู่นั้น มีสัดส่วนอยู่ที่เท่าไหร่เมื่อเทียบกับรายได้ของผู้กู้ หากมีภาระหนี้ที่สูงเกินกว่ารายได้ที่จะชำระไหว ทางสถาบันการเงินก็อาจจะไม่อนุมัติสินเชื่อให้คุณ เลือกสินเชื่อที่เหมาะกับตัวเอง เมื่อเตรียมทุกอย่างครบแล้ว สิ่งที่สำคัญในลำดับต่อไป คือการเลือกสินเชื่อที่เหมาะสมกับตัวเอง โดยสำรวจจากวงเงินที่ต้องการใช้ ระยะเวลาการผ่อน ดอกเบี้ยที่เหมาะสม และสถาบันการเงินที่น่าเชื่อถือ ผู้กู้ควรศึกษารายละเอียดของสินเชื่อแต่ละประเภทก่อนยื่นขอสินเชื่อ เพื่อให้ได้รับสินเชื่อที่ตรงกับความต้องการและความสามารถในการชำระหนี้ เมืองไทย แคปปิตอล ให้บริการสินเชื่อทะเบียนรถ โฉนดที่ดิน ส่วนบุคคล และนาโนไฟแนนซ์ บริการครบ จบในที่เดียว ติดต่อขอยื่นเอกสารพิจารณาสินเชื่อได้ที่สาขาเมืองไทย แคปปิตอล ใกล้บ้านท่านกว่า 7,000 สาขาทั่วประเทศ ค้นหาสาขา ที่นี่ ขอบคุณข้อมูลจาก : ธนาคารแห่งประเทศไทย

อ่านเพิ่มเติม
ป้ายวงกลมหาย/ชำรุด แต่ติดไฟแนนซ์ ทำยังไงดี?

ป้ายวงกลมหาย/ชำรุด แต่ติดไฟแนนซ์ ทำยังไงดี?

ป้ายภาษี หรือที่หลายคนมักเรียกกันว่า ป้ายวงกลม ที่มาจากเมื่อก่อนป้ายภาษีมีลักษณะเป็นวงกลม แต่ปัจจุบันเปลี่ยนเป็นป้ายสี่เหลี่ยมแทนแต่ก็ยังติดปากเรียกแบบเดิม ป้ายวงกลม เป็นหนึ่งในเอกสารสำคัญที่ต้องมีติดรถ ซึ่งเป็นสิ่งยืนยันว่ารถคันนี้ผ่านการเสียภาษีประจำปีแล้ว ดังนั้นหากป้ายภาษีหายหรือชำรุด จึงเท่ากับหลักฐานในการจ่ายภาษีหายไป ฉะนั้นควรรีบดำเนินการโดยด่วน เพื่อหลีกเลี่ยงต่อการโดนจับและได้รับโทษ ป้ายวงกลมหาย/ชำรุด ต้องทำอย่างไร ? 1.แจ้งความ อันดับแรกเมื่อรู้ว่าหาย ควรรีบไปแจ้งความ เพราะต้องใช้สำเนาใบแจ้งความ เป็นเอกสารต่อภาษี เพื่อประกอบการขอป้ายวงกลมใหม่ แต่ถ้าป้ายวงกลมชำรุด ไม่ต้องแจ้งความ แต่ให้คุณนำป้ายวงกลมที่ชำรุดไปกรมการขนส่งทางบกหรือสำนักขนส่งเพื่อทำเรื่องเปลี่ยนใหม่ได้เลย 2.ยื่นเรื่องที่กรมการขนส่งทางบก การขอป้ายวงกลมใหม่จะต้องไปดำเนินการที่กรมการขนส่งจังหวัดที่ออกป้ายวงกลมนั้น โดยจะต้องมาติดต่อขอทำป้ายวงกลมใหม่ภายใน 15 วัน และไม่สามารถขอป้ายภาษีใหม่ออนไลน์ได้ ต้องมาดำเนินการที่สำนักงานขนส่งเท่านั้น เอกสารที่ใช้ยื่นในการขอป้ายวงกลมใหม่ เล่มทะเบียนรถ เพื่อแสดงการจดทะเบียนรถ ใช้ทั้งสำเนาและตัวจริง บัตรประจำตัวประชาชนเจ้าของรถ กรณีที่เจ้าของรถมาดำเนินการด้วยตนเอง แต่หากมอบอำนาจให้ผู้อื่นจะต้องมีหนังสือมอบอำนาจ สำเนาบัตรประจำตัวประชาชนเจ้าของรถ และบัตรประชาชนของผู้มาดำเนินการแทนทั้งตัวจริงและสำเนายื่นประกอบด้วย สำเนาใบแจ้งความ หรือสำเนาใบบันทึกประจำวัน เพื่อยืนยันว่าป้ายวงกลมหายจริง ส่วนผู้ที่ต้องการเปลี่ยนป้ายวงกลมเพราะป้ายวงกลมเก่าชำรุด ไม่ต้องมีใบแจ้งความประกอบ แต่ต้องมีป้ายวงกลมอันเก่าที่ชำรุดมายื่นประกอบด้วย 3.จ่ายค่าธรรมเนียมและรอรับป้ายทะเบียน หลังจากยื่นเอกสารแล้วให้จ่ายค่าธรรมเนียมและค่าบริการ โดยแบ่งออกเป็นค่าใช้จ่ายต่าง ๆ ดังนี้ ค่าคำขอ 5 บาท ค่าธรรมเนียม 20 บาท ค่าอากรแสตมป์ติดหนังสือมอบอำนาจ (กรณีที่เจ้าของรถไม่ได้มาดำเนินการด้วยตนเอง) 10 บาท หลังจากดำเนินการเรียบร้อยแล้วสามารถรับป้ายวงกลมได้ภายในวันเดียวกัน ระยะเวลาการรอจะขึ้นอยู่กับผู้ใช้บริการในขณะนั้น โดยปกติจะไม่เกิน 2 ชั่วโมง คนที่ประสบปัญหาป้ายภาษีหาย หรือชำรุดสามารถดำเนินการตามแนวทางเบื้องต้นเพื่อขอป้ายวงกลมหรือป้ายภาษีใหม่ได้เลย ป้ายวงกลมหาย แต่ติดไฟแนซ์อยู่ต้องทำอย่างไร ? สำหรับผู้ที่ป้ายวงกลมหาย แต่รถติดไฟแนนซ์ ให้แจ้งทางไฟแนนซ์เพื่อดำเนินการขอป้ายวงกลมให้ใหม่ ไม่มีป้ายวงกลม จะมีโทษอย่างไร ? หากพบเห็นรถที่ไม่มีป้ายวงกลมติดไว้ในตำแหน่งที่มองเห็นชัดเจนจะมีโทษจับและปรับตามกฎหมาย ดังนี้ รถไม่ติดป้ายวงกลม – โทษปรับสูงสุด 2,000 บาท และห้ามไม่ให้ใช้รถยนต์ที่ยังไม่ติดป้ายวงกลมโดยเด็ดขาด ป้ายวงกลมขาดอายุ – โทษปรับเดือนละ 1% จากค่าภาษีรถทั้งหมด และหากไม่ต่ออายุภาษีรถยนต์เกิน 3 ปี จะถูกยกเลิกทะเบียนเดิมถาวร การเสียภาษีรถมีความสำคัญมาก เงินที่เสียภาษีจะนำไปพัฒนาถนนและเพิ่มความปลอดภัยในการขับขี่ เมื่อครบกำหนดเสียภาษีจึงควรดำเนินการให้เรียบร้อย โดยสามารถต่อภาษีรถได้ตั้งแต่ 3 เดือนก่อนป้ายภาษีหมดอายุ เช็กภาษีรถด้วยตนเองและต่อภาษีก่อนหมดอายุไว้ก่อนดีกว่า ใครกำลังต้องการทำพ.ร.บ.ต่อภาษี เมืองไทย แคปปิตอล มีบริการจำหน่าย พ.ร.บ. รถจักรยานยนต์ รถยนต์ และรถเพื่อการเกษตร พร้อมรับต่อภาษี ที่จะอำนวยความสะดวกให้ลูกค้า ช่วยประหยัดเวลาการเดินทาง สามารถทำเรื่องได้ที่สาขาใกล้บ้านคุณ ค้นหาสาขาได้ที่นี่

อ่านเพิ่มเติม
เกิดอุบัติเหตุจากรถ พ.ร.บ. คุ้มครองอะไรบ้าง?

เกิดอุบัติเหตุจากรถ พ.ร.บ. คุ้มครองอะไรบ้าง?

คำว่า "พ.ร.บ." คงเป็นคำที่หลายๆคนเคยได้ยินหรือรู้จักกันมาบ้าง แต่คงไม่ใช่ทุกคนที่เข้าใจว่า "พ.ร.บ." มีความสำคัญอย่างไรทำไมต้องต่อทุกปี และ คุ้มครองอะไรได้บ้าง วันนี้เราจะไปทุกคนไปรู้จักกับ พ.ร.บ. ให้มากขึ้น พ.ร.บ. ย่อมาจาก พระราชบัญญัติ ซึ่ง พ.ร.บ. รถยนต์/รถจักรยานยนต์ ให้ความคุ้มครองแก่ผู้ประสบภัยจากรถ ในกรณีที่รถประสบอุบัติเหตุจนได้รับบาดเจ็บหรือเสียชีวิต โดยจะได้รับเป็นเงินชดเชยต่างๆ สามารถผ่อนหนักให้เป็นเบาได้ ด้วยเหตุนี้คนที่มีรถและพ.ร.บ. กับประกันภัยเอาไว้จึงควรศึกษาเพิ่มเติมให้ทราบว่า เมื่อเกิดเหตุรถชน สามารถเบิกค่าชดเชยอะไรได้บ้าง พ.ร.บ. คุ้มครองอะไรบ้าง? พ.ร.บ. รถยนต์/รถจักรยานยนต์นับเป็นประกันภัยภาคบังคับที่รถทุกคันต้องทำเอาไว้ ดังนั้นเมื่อเกิดอุบัติเหตุรถชนและต้องเบิกค่าชดเชย สามารถเบิกค่าชดเชยจาก พ.ร.บ. ก่อนเป็นอันดับแรก ซึ่งค่าชดเชยของ พ.ร.บ. รถยนต์/รถจักยานยนต์นั้นจะคุ้มครองเฉพาะคน สามารถเบิกค่าชดเชยได้ด้วยกรณีดังนี้ ความเสียหายต่อร่างกายและอนามัย ค่าชดเชยรายวัน กรณีเข้ารักษาตัวในฐานะผู้ป่วยใน สูญเสียอวัยวะ/ทุพพลภาพอย่างถาวร เสียชีวิต สำหรับค่าเสียหายเบื้องต้น จะได้รับทันทีโดยไม่ต้องพิสูจน์ความผิด ดังนี้ ค่ารักษาพยาบาล พ.ร.บ. จะจ่ายให้ตามจริง โดยจ่ายให้สูงสุดไม่เกิน 30,000 บาท ในกรณีสูญเสียอวัยวะหรือทุพพลภาพถาวรทันทีหลังเกิดอุบัติเหตุ พ.ร.บ. จะจ่ายให้ไม่เกิน 35,000 บาทต่อคน ในกรณีที่เกิดการเสียชีวิต หากเสียชีวิตทันทีหลังจากเกิดอุบัติเหตุ พ.ร.บ. จะจ่ายค่าทำศพเป็นจำนวน 35,000 (หากเกิดความเสียหายหลายกรณีรวมกัน จะได้รับค่าเสียหายเบื้องต้นรวมกันแล้วไม่เกิน 65,000 บาทต่อหนึ่งคน) สำหรับค่าเสียหายส่วนเกินที่สามารถเบิกได้จาก พ.ร.บ. รถยนต์ / รถจักรยานยนต์ จะมีการจ่ายชดเชยให้หลังจากพิสูจน์ความผิดแล้ว โดยบริษัทประกันของฝ่ายที่กระทำผิดจะชดใช้ค่าเสียหายแก่ผู้ประสบภัยหรือทายาท ดังนี้ ในส่วนของค่ารักษาพยาบาลกรณีได้รับบาดเจ็บ จะมีการจ่ายเงินชดเชยรวมค่าสินไหมทดแทนให้ไม่เกิน 80,000 บาท ในกรณีสูญเสียอวัยวะ /ทุพพลภาพถาวร จะมีการจ่ายชดเชยรวมกับค่ารักษาพยาบาลสูงสุดไม่เกิน 200,000 - 500,000 บาท เป็นไปตามเงื่อนไขกรมธรรม์ประกันภัยคุ้มครองผู้ประสบภัยจากรถ กรณีเสียชีวิต จะมีการจ่ายเงินชดเชยรวมกับค่ารักษาพยาบาล (ในกรณีเสียชีวิตภายหลัง) สูงสุดไม่เกิน 500,000 บาท นอกจากนี้จะมีการจ่ายเงินชดเชยเมื่อต้องนอนโรงพยาบาล (ผู้ป่วยใน) โดยจ่ายชดเชยให้วันละ 200 บาท รวมไม่เกิน 20 วัน เอกสารที่ใช้ในการเบิกค่าชดเชย เอกสารในการเบิกค่าชดเชยต่างๆ นั้นอาจใช้แตกต่างกันไปเล็กน้อย แต่โดยรวมแล้วเอกสารจำเป็นเมื่อต้องการเบิกค่าชดเชยจากกรณีอุบัติเหตุรถชนนั้น มีดังนี้ แบบฟอร์มการเรียกร้องสินไหมทดแทนของบริษัทประกันภัยที่คุณทำประกันเอาไว้ ใบเสร็จรับเงินฉบับจริง และสำเนา ไม่ว่าจะเป็นจากสถานพยาบาล หรืออู่ซ่อมรถ แจ้งรายการค่าใช้จ่ายอย่างละเอียดและมีลายเซ็นรับรอง สำเนาบันทึกประจำวันของตำรวจ (กรณีอุบัติเหตุ) ซึ่งต้องมีการรับรองสำเนาจากตำรวจ ใบรับรองแพทย์ที่ระบุวันที่นอนโรงพยาบาล อาการ บริเวณที่บาดเจ็บ และสาเหตุ (ในกรณีที่เจ็บป่วยหรือบาดเจ็บ) บัตรประชาชนของผู้เอาประกันภัยและผู้รับผลประโยชน์ พร้อมสำเนา ทะเบียนบ้านต้นฉบับของผู้เอาประกันภัย และผู้รับผลประโยชน์ สำเนาทะเบียนรถ (กรณีอุบัติเหตุ) สำเนาหน้าสมุดบัญชีเงินฝากธนาคาร เอกสารอื่นๆ เช่น สำเนารายงานการชันสูตรพลิกศพ ภาพถ่ายอุบัติเหตุ สำเนาสูติบัตร สำเนาหลักฐานการเปลี่ยนชื่อนามสกุล (แล้วแต่กรณี) ดังนั้นการมี พ.ร.บ ไว้อุ่นใจกว่าแน่นอน สามารถช่วยลดภาระค่าใช้จ่าย ชดเชยค่ารักษาพยาบาลผู้บาดเจ็บ เมื่อเกิดเหตุทันที ใครยังไม่ได้ทำ หรือ หมดอายุ อย่าลืมต่อกันนะ สำหรับคนที่ต้องการทำพ.ร.บ.ต่อภาษี เมืองไทย แคปปิตอล มีบริการจำหน่าย พ.ร.บ. รถจักรยานยนต์ รถยนต์ และรถเพื่อการเกษตร พร้อมรับต่อภาษี ที่จะอำนวยความสะดวกให้ลูกค้า ช่วยประหยัดเวลาการเดินทาง สามารถทำเรื่องได้ที่สาขาใกล้บ้านคุณ ค้นหาสาขาได้ที่นี่

อ่านเพิ่มเติม
รู้ทันกลโกงแก๊งมิจฉาชีพ แอบอ้างเป็นเมืองไทย แคปปิตอล

รู้ทันกลโกงแก๊งมิจฉาชีพ แอบอ้างเป็นเมืองไทย แคปปิตอล

กลลวงหลอกเงินในช่วงนี้ เริ่มมีสารพัดรูปแบบที่เข้ามาทำให้หลายคนที่ไม่ได้สังเกตอาจพลาดพลั้ง เผลอตกเป็นเหยื่อแบบไม่รู้ตัว ซึ่งหนึ่งในรูปแบบที่มิจฉาชีพใช้แอบอ้างคือการแอบอ้างเป็น เมืองไทย แคปปิตอล ทั้งทางช่องทาง Facebook , Line หรือ เว็บไซต์ จะมีรูปแบบอะไรกันบ้างไปดูกันเลย กลโกงแก๊งมิจฉาชีพ การใช้ชื่อเมืองไทย แคปปิตอล เพื่อเสนอสินเชื่อ ก่อนตัดสินใจทำสินเชื่อ แนะนำให้เช็กความถูกต้องของแหล่งข้อมูลก่อนว่าเป็นเพจ หรือชื่อทางติดต่อของทางบริษัทฯ จริงหรือไม่ เพื่อไม่ให้ตนเองตกเป็นเหยื่อ ของแก๊งมิจฉาชีพ ใช้โลโก้ เมืองไทย แคปปิตอล ปลอมแปลงเอกสารประกอบการให้กู้ มิจฉาชีพมักใช้โลโก้ เมืองไทย แคปปิตอล ปลอมแปลงเอกสารประกอบการให้กู้ เพราะฉะนั้นในการเซ็นเอกสารโปรดสังเกตและตรวจสอบทุกครั้ง เพื่อความปลอดภัยหากต้องการทำสัญญา หรือขอสินเชื่อกับทางเมืองไทย แคปปิตอล ติดต่อผ่านทางสาขาเท่านั้น อ้างว่าสามารถทำสัญญาหรือขอสินเชื่อผ่านทางออนไลน์ได้ ทางบริษัทไม่มีตัวแทนหรือพนักงาน ในการรับเรื่องทำสัญญาผ่านช่องทางออนไลน์ หากถูกชักชวนให้ทำสัญญาง่ายๆ ผ่านช่องทางออนไลน์ นั้นคือมิจฉาชีพ อ้างว่าจะต้องโอนเงินล่วงหน้า ค่าค้ำประกัน ค่าเอกสาร หรือค่าใช้จ่ายอื่นๆใด เพื่อทำสัญญา กลโกงที่ทำให้เสียเงินมานักต่อนัก นั้นคือการให้โอนเงินล่วงหน้า หรือจ่ายค่าใช้จ่ายต่างๆไปก่อนแล้วจะได้รับเงินก้อน ใครที่หลงโอนเงินไปแล้วนั้นแปลว่าคุณโดนมิจฉาชีพหลอกให้แล้ว บริษัทฯไม่มีนโยบาย ให้ลูกค้าโอนเงินล่วงหน้าค่าค้ำประกัน ค่าเอกสาร หรือค่าใช้จ่ายอื่นใด ๆ เพื่อทำสัญญา ⚠️⚠️ ย้ำชัดอีกครั้ง บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน)❌ ไม่มีนโยบาย ทำสัญญาหรือขอสินเชื่อ ผ่านทางออนไลน์❌ ไม่มีตัวแทนหรือพนักงาน ในการรับเรื่องทำสัญญาทางออนไลน์❌ ไม่มีนโยบาย ให้ลูกค้าส่งข้อมูลส่วนตัวใด ๆ เพื่อกรอกข้อมูลทำสัญญา❌ ไม่มีนโยบาย ให้ลูกค้าโอนเงินล่วงหน้าค่าค้ำประกัน ค่าเอกสาร หรือค่าใช้จ่ายอื่นใด ๆ เพื่อทำสัญญาหากท่านได้รับข้อมูลในทำนองดังกล่าว โปรดระมัดระวัง บริษัทไม่มีส่วนเกี่ยวข้องหากต้องการทำสัญญาติดต่อที่สาขาเท่านั้น หากมีข้อสงสัยหรือติดต่อสอบถามโดยตรง โทร | 1455 FACEBOOK | เมืองไทย แคปปิตอล : Muangthai Capital LINE ID | @muangthaicapital

อ่านเพิ่มเติม
5 วิธีป้องกันภัยจากแอปดูดเงิน

5 วิธีป้องกันภัยจากแอปดูดเงิน

ในปัจจุบันเราจะเห็นข่าวของ "แก๊งมิจฉาชีพ" ไม่เว้นแต่ละวัน ที่มีการระบาดหนักในไทย ทำให้มีผู้เสียหาย ถูกตัดเงินผ่านบัตรเครดิต บัตรเดบิต ดูดเงินจากแอป และเงินหายจากบัญชีโดยไม่รู้ตัว ในฐานะผู้เสพข่าวอย่างเรา แน่นอนว่าไม่อยากให้เกิดขึ้นกับตัวเอง แต่จะมีวิธีอย่างไรบ้าง ในการรับมือกับ แอปดูดเงิน หรือเงินหายจากบัญชีโดยไม่รู้ตัว ไปดูกันเลย 5 วิธีป้องกันภัย จากแอปดูดเงิน 1. ไม่คลิกลิงก์จาก SMS , LINE และอีเมล จากแหล่งที่มาที่ไม่รู้จักหรือไม่น่าเชื่อถือ 2. ไม่ดาวน์โหลดแอปพลิเคชันจากแหล่งอื่น ที่ไม่ใช่ App Store และ Google Play Store 3. อัปเดตแอป Mobile Banking ให้เป็นเวอร์ชันล่าสุดอยู่เสมอ 4. ไม่ใช้โทรศัพท์มือถือที่ปลดล็อก (root/jailbreak) หรือเครื่องที่ไม่ได้อัปเดตระบบปฏิบัติการ (OS) ทำธุรกรรมทางการเงิน 5. หมั่นสังเกตเงินในบัญชีตนเองว่ามียอดลดลงอย่างผิดปกติหรือไม่ หากตกเป็นผู้เสียหาย โปรดให้ข้อมูลที่ถูกต้อง แก่เจ้าหน้าที่ เพื่อติดตามแก้ไขปัญหาอย่างรวดเร็ว และหากพบธุรกรรมผิดปกติ ให้ติดต่อคอลเซ็นเตอร์หรือสาขาของธนาคารทันที ที่มา : ธนาคารแห่งประเทศไทย

อ่านเพิ่มเติม
เช็ก!! ก่อนจ่าย ช่วงเวลาไหนชำระค่างวดได้

เช็ก!! ก่อนจ่าย ช่วงเวลาไหนชำระค่างวดได้

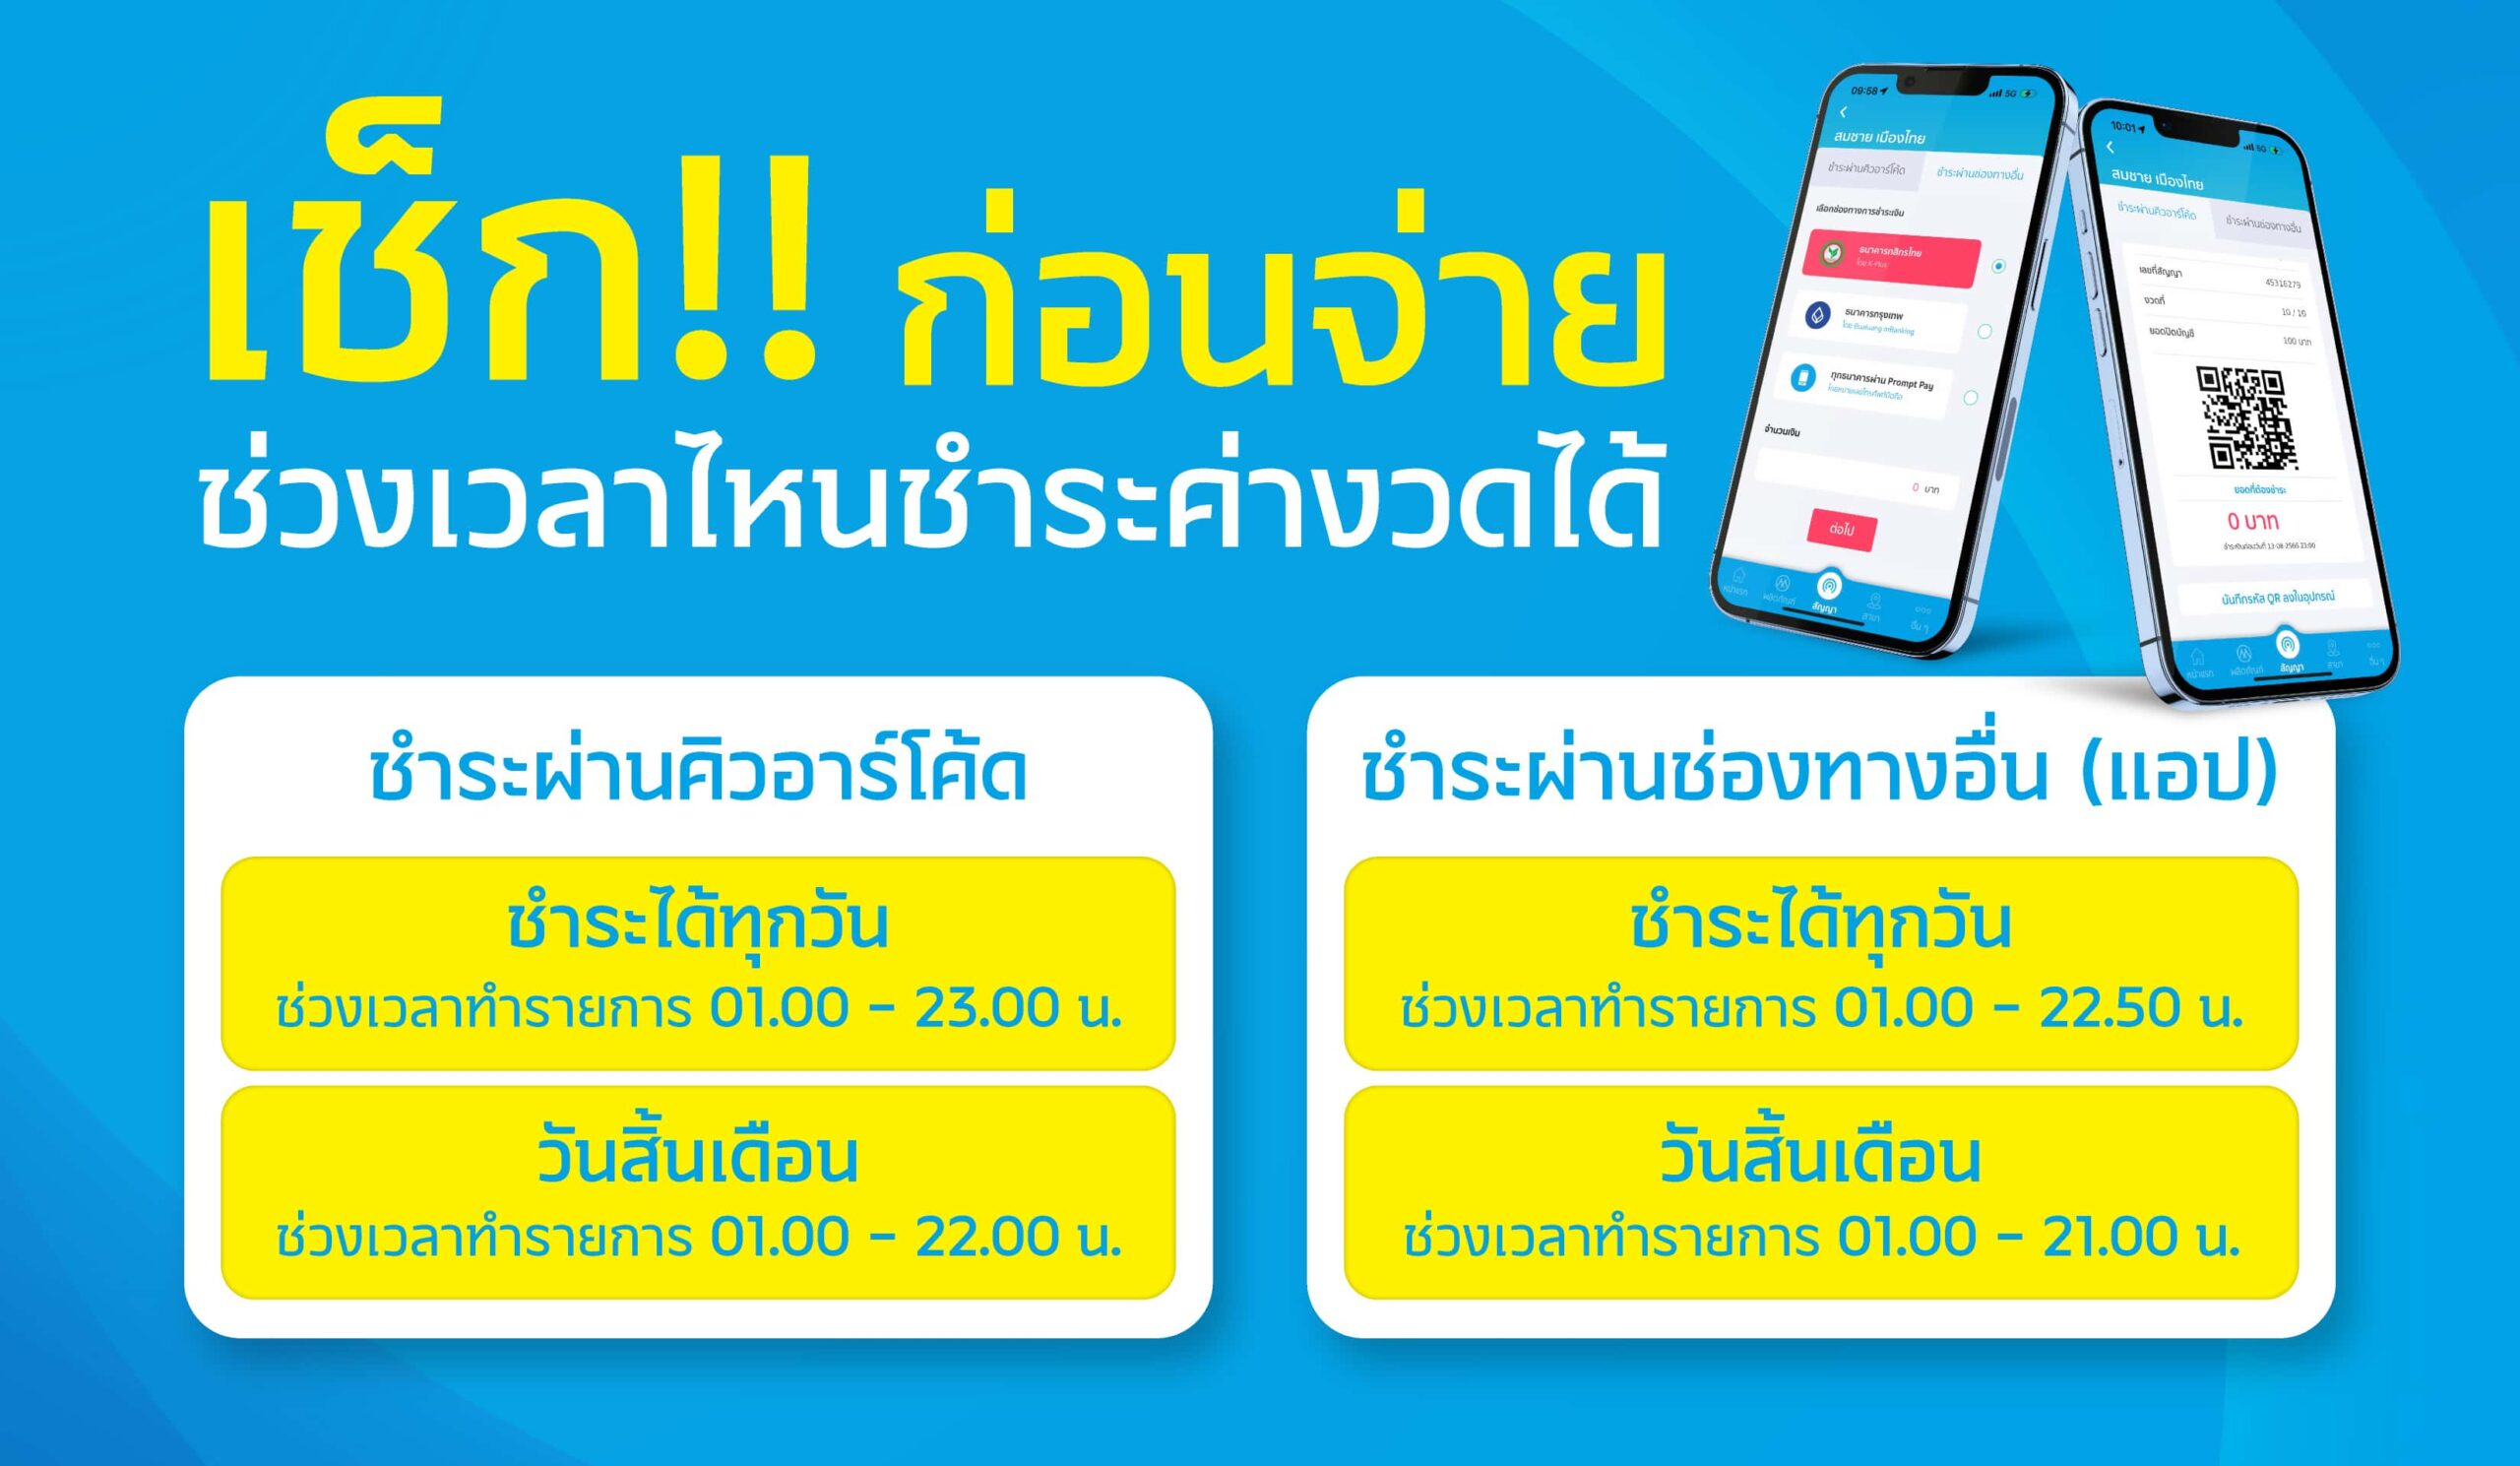
ชำระค่างวดผ่านแอปพลิเคชันเมืองไทย แคปปิตอล 4.0 ควรทำช่วงเวลาไหนวันนี้มีคำตอบ ชำระผ่านคิวอาร์โค้ด ชำระได้ทุกวัน ช่วงเวลาทำรายการ 01.00 - 23.00 น. วันสิ้นเดือน ช่วงเวลาทำรายการ 01.00 - 22.00 น. ชำระผ่านช่องทางอื่น (แอป) ชำระได้ทุกวัน ช่วงเวลาทำรายการ 01.00 - 22.50 น. วันสิ้นเดือน ช่วงเวลาทำรายการ 01.00 - 21.00 น. คำเตือน โปรดหลีกเลี่ยงการโอนเงินหรือจ่ายค่างวด นอกเหนือจากช่วงเวลาดังกล่าวและวันสิ้นเดือน เนื่องจาก ธนาคารจะทำการปรับปรุงระบบในวันนั้นๆ อาจทำให้ยอดการทำรายการของลูกค้าสูญหายได้ โปรดเก็บสลิปไว้เป็นหลักฐานทุกครั้ง

อ่านเพิ่มเติม